公开研报 · 联合实验
昭衍新药(603127.SH)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-10-26 收盘(45.82 元)| 总市值 ≈344 亿元 | 非临床 CRO 安评龙头 · 实验猴存栏第一 · "猴茅"周期红利兑现中 | 麦壳ABC+
麦壳4P 成本坐标卡(与本研报成对交付):四锚位置 →
一、结论摘要
二、时空结构分析(技术面)
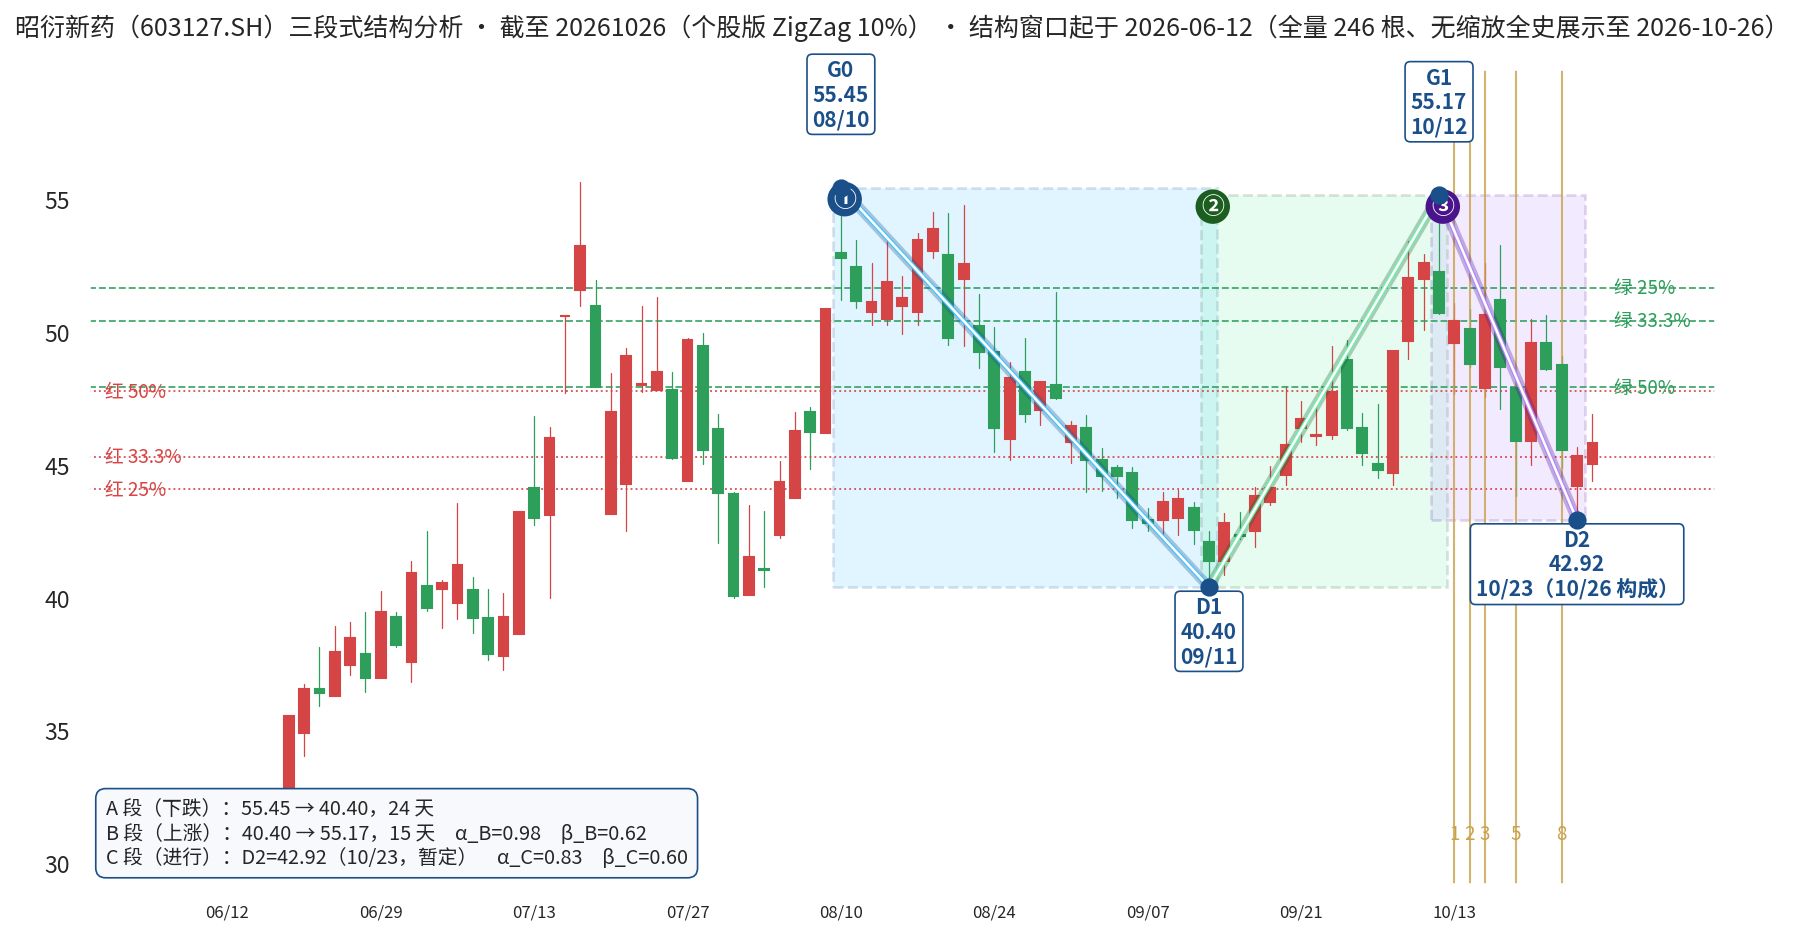
| 段落 | 区间 | 幅度 | 交易日 | 读数 |
|---|---|---|---|---|
| A 段(下跌) | 55.45(8/10)→ 40.40(9/11) | -27.1% | 24 | 主跌段 |
| B 段(上涨) | 40.40 → 55.17(10/12) | +36.6% | 15 | α_B=0.98、β_B=0.62,强修复近满格 |
| C 段(进行) | 55.17 → D2=42.92(10/23,暂定) | -22.2% | 9 | α_C=0.83,回踩尚浅 |
52 周区间 26.17~55.68,现价分位 66.6%——中高位区,与"深跌反弹"叙事无关,这是 7 月"猴行情"主升浪后的高位回撤。G0=55.45 与 G1=55.17 构成双顶压制带,D2=42.92 是颈线。关键线:42.92(D2/SETE 会师带)→ 45.82(现价)→ 55.17~55.45(双顶压力带);下方失守 42.92 看 40.40(D1),再下 37(前平台)。
三、麦壳定位(FoldSet 集合定位 · SET3 层级)
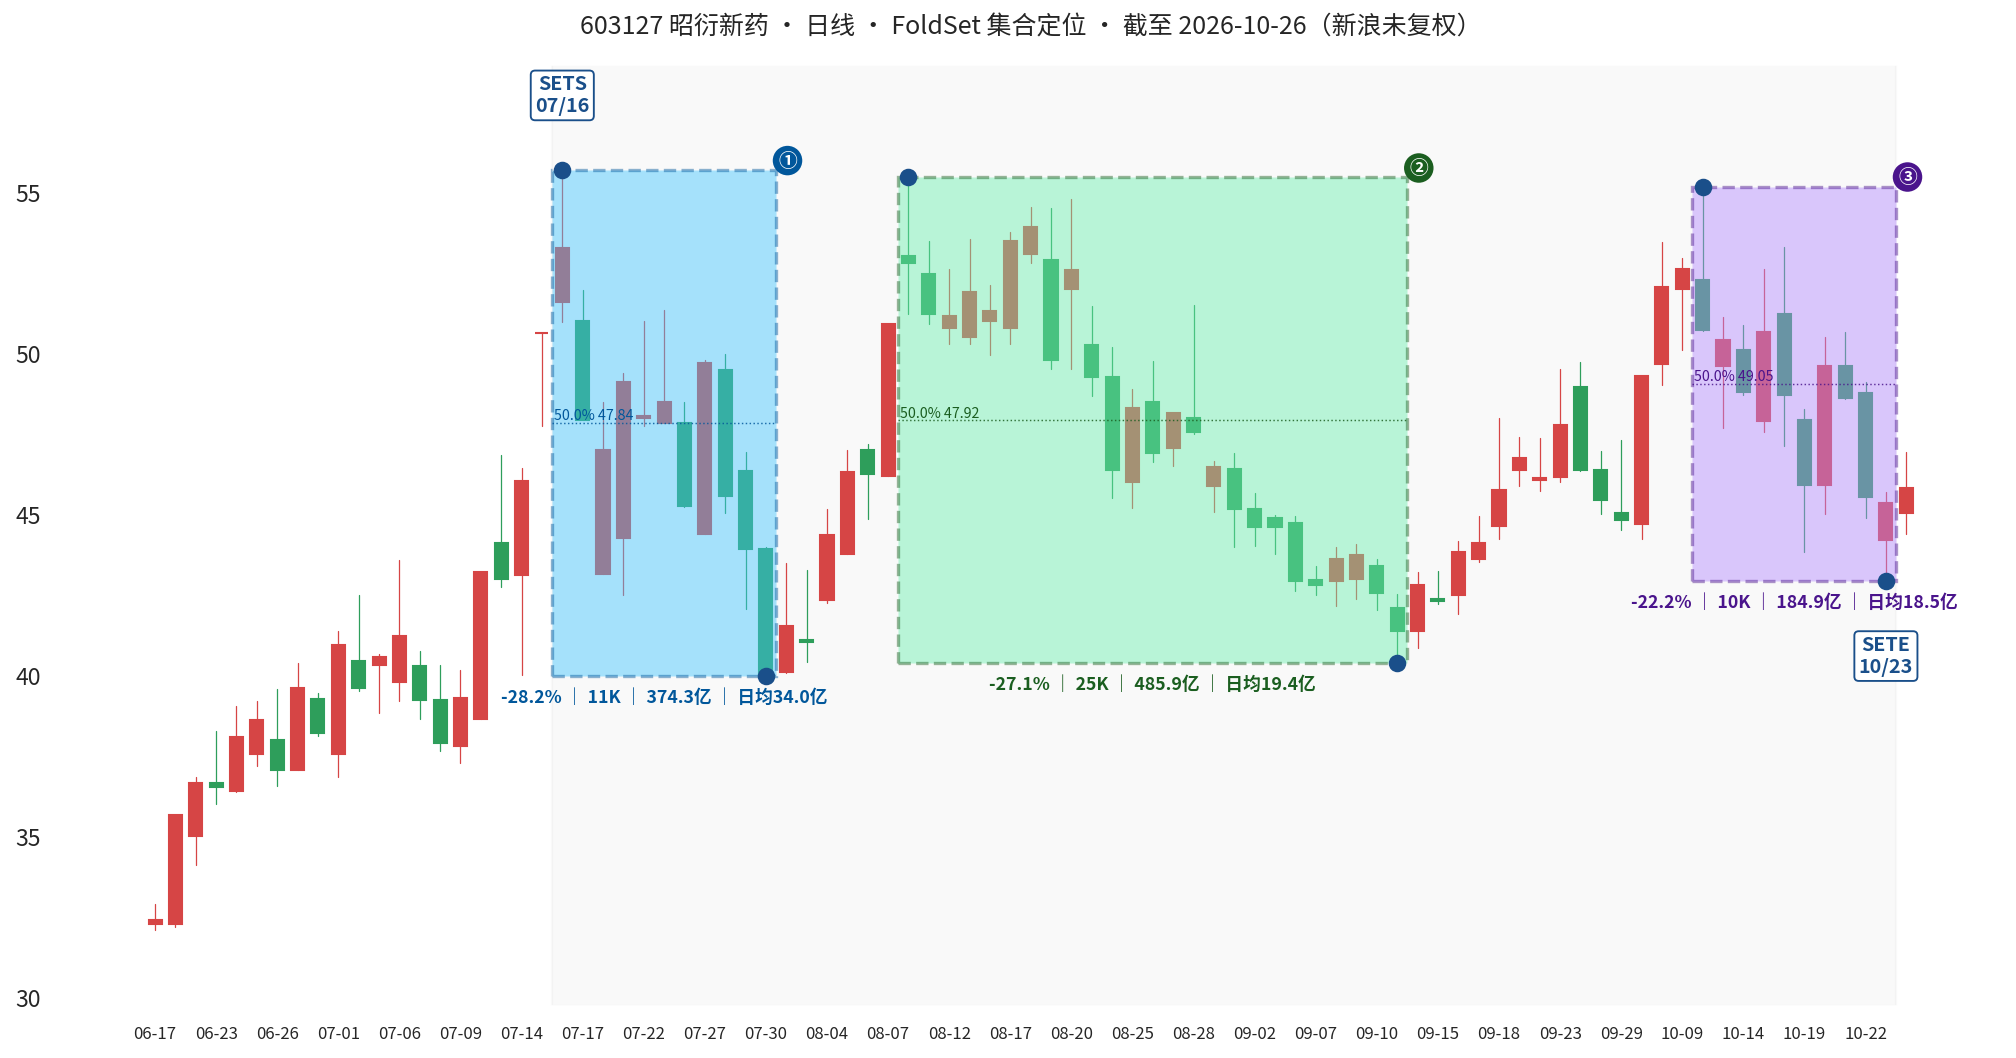
日线 SET3 新鲜在位:SETS 07/16 → SETE 10/23(距今 1 根),三子集合 11K/25K/10K,顶递降。60 分钟 SET3 命中但距今 191 根、陈旧不嵌;周线 MISS。读法:SETE=42.92 = 三段式 D2——10/23 两套结构共同认定 42.92 为集合终点;但现价分位 66.6% 提醒这是"高位完成的集合",与亿纬那类"低位完成的集合"风险收益特征完全不同。
四、Husk-5 模型评分
| 维度 | 分值 | 权重 | 依据(2026-10-26 数据) |
|---|---|---|---|
| M · 数学 | 58 | 20% | 近端窗合规(余量仅 0.5%)+D2/SETE 会师+B 段 α_B=0.98 强修复;但分位 66.6% 中高位、双顶压制、G0/G1 几乎同价 |
| V · 价值 | 44 | 25% | 市值 344 亿对 FY1 一致预期 8.54 亿 = PE 40x;且利润主体是猴的公允价值变动(H1 约 7 亿),主业仍亏——盈利质量与估值匹配度弱 |
| C · 资金 | 72 | 20% | 20 日日均成交额 20.22 亿、7-15 涨停潮的板块资金记忆深厚、两融活跃;波动率极高 |
| I · 产业 | 74 | 25% | 非临床 CRO 安评龙头、实验猴自有存栏超 5 万只(90% 自养)全国第一;创新药研发高景气直接拉动安评需求;猴价 20 万/只且 25-27 年年缺口约 1 万只 |
| E · 事件 | 68 | 10% | 三季报 10-30 披露(生物资产重估窗口);创新药 BD 出海潮持续;猴价季度询价的顶部信号 |
| 加权总分 | 62.3 → 62 | — | A 级(A≥60) |
五、估值锚(总股本 7.50 亿股)
| 情景 | 假设 | 市值 | 股价锚 | 较现价 45.82 |
|---|---|---|---|---|
| 悲观 | 猴价回落+主业续亏,归母回落至 3 亿 × 30x | ≈90 亿 | 12.0 元 | -74% |
| 中性 | FY1 8.54 亿 × 35x(红利延续一年) | ≈299 亿 | 39.9 元 | -13% |
| 乐观 | 猴价坚挺+主业扭亏,FY3 9.71 亿 × 40x | ≈388 亿 | 51.8 元 | +13% |
现价 45.82 已经高于中性锚——市场定价里包含的猴价红利预期相当饱满。这不是"便宜的周期股",是"拥挤的周期股"。
六、产业链生态位
昭衍新药是国内非临床 CRO(药物安全性评价)龙头:安评业务高度依赖实验猴,2022 年低谷期以 8.3 亿+9.7 亿收购英茂生物、玮美生物(约 2 万只猴),现自有食蟹猴存栏超 5 万只(90% 自养繁育)——全国最大。本轮创新药研发高景气(BD 出海潮)推升安评需求与猴价(20 万/只,较 2024 年 9 万翻倍)。差异化打法是"资源自持":有猴者生、无猴者困。生态位短板:主业(实验室服务)尚未盈利,利润表被生物资产公允价值"绑架"——猴价即业绩,猴价见顶即红利终结;供给端 4-5 年繁殖周期决定弹性极低,双向放大。
七、国内外对标
| 公司 | 市场 | 口径 | 定位对比 |
|---|---|---|---|
| 药明康德 | A+H | 一体化 CRDMO | 体量与多元化远超昭衍;昭衍的猴资源集中度更高、弹性更大 |
| 康龙化成 | A+H | 全链条 CRO/CDMO | 同样布局猴场但规模小于昭衍;盈利结构更健康 |
| Charles River | 国际 | 全球安评龙头 | 对标终点;昭衍是其在中国安评市场的主要本土对手 |
口径说明:对标仅用于产业位置感,各家业务结构差异大,不可直接比价。
八、多空排查
利多清单
- 2026H1 归母 7.48 亿(+1126.8%)、扣非 5.61~8.42 亿(+2334%~3551% 预告口径)——生物资产增值+自然繁育双驱动,源自 7-14 业绩预告与半年报
- 实验猴存栏全国第一(超 5 万只、90% 自养);猴价 20 万/只且 2025-2027 年年缺口约 1 万只(方正证券测算)
- 在手订单约 23 亿、新签订单增速回升(前三季度 +17.1%、Q3 +24%)
- D2=42.92 与日线 SETE 同价会师,B 段 α_B=0.98 修复质量高
利空清单
- 主业实验室服务 H1 仍亏损 1.3~2 亿——利润表靠猴子,猴价见顶即红利终结(4-5 年繁殖周期决定供给弹性,双向放大)
- 分位 66.6% 中高位+双顶压制,不是低位卡;G0/G1 合规余量仅 0.5%
- 三季报 10-30:若猴价季度评估环比走平,公允价值引擎熄火
- D2 暂定;CXO 板块 10 月随大盘回撤、资金面波动大
多空比 ≈ 4:4。关键线:价格线 42.92(会师带)/ 40.40(D1)/ 55.17~55.45(双顶带);事件线 三季报(10-30,猴价重估)、猴价季度询价、创新药 BD 公告。
九、成交额三指标(市场三指标为 2026-10-23 口径,个股读数截至 10-26)
| 指标 | 读数 | 评述 |
|---|---|---|
| 两市成交额 | 1.96 万亿 | 10-23 单日巨量深 V 后 10-26 正常化;MA20=1.68 万亿 < MA60=1.97 万亿,空头排列未改 |
| 个股平均成交额 | 3.52 亿 | 全市场均值(5572 只,10-23 口径);昭衍新药 20 日日均 20.22 亿,为全市场均值的 6 倍——活跃题材股流动性 |
| 市场资金零量(中位数) | 1.30 亿 | 全市场个股成交额中位数(观察期只记录不打分) |
| 交易资金零量(本标的) | ≈606 万元 | 不对集合结构产生影响的临界资金量级 |
市场背景 vs 个股相对强度:创新药/CXO 板块 10 月随大盘深 V 后弹性收敛,昭衍 10-26 小阳——高位震荡消化期,方向选择在 10-30 三季报。
数据:iFinD 日线/一致预期(截至 2026-10-26 收盘,取数 10-26)、公司定期报告及公开报道(财联社/澎湃/腾讯 2026-07~10)、FoldSet 单票三周期扫描(10-26);麦壳定位按集合定位口径呈现
本报告仅供研究用途,不构成投资建议