公开研报 · 联合实验
盛新锂能(002240.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-10-26 收盘(19.98 元)| 总市值 ≈184 亿元 | 锂盐产能行业第二 · 碳酸锂复苏量价齐升 · 深跌低位区 | 麦壳ABC+
麦壳4P 成本坐标卡(与本研报成对交付):四锚位置 →
一、结论摘要
二、时空结构分析(技术面)
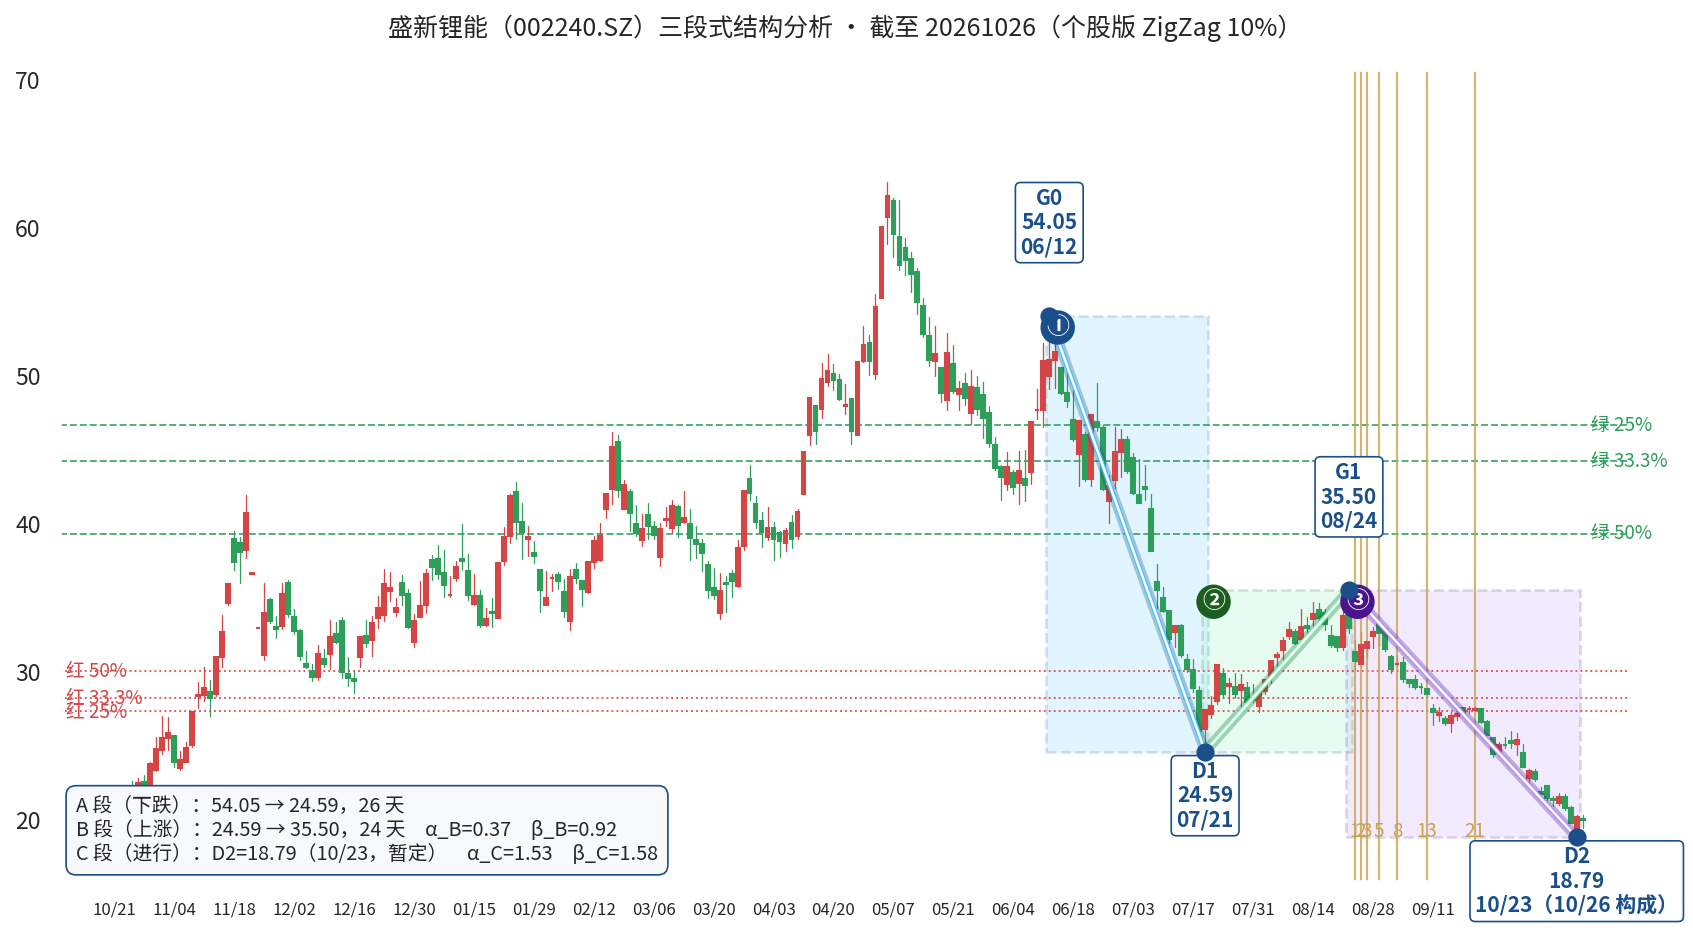
| 段落 | 区间 | 幅度 | 交易日 | 读数 |
|---|---|---|---|---|
| A 段(下跌) | 54.05(6/12)→ 24.59(7/21) | -54.5% | 26 | 深跌段,抹掉上一轮锂价预期 |
| B 段(上涨) | 24.59 → 35.50(8/24) | +44.4% | 24 | α_B=0.37、β_B=0.92,时间长弹性足 |
| C 段(进行) | 35.50 → D2=18.79(10/23,暂定) | -47.1% | 42 | α_C=1.53,回杀几乎吞掉 B 段 |
52 周区间 18.79~63.13,现价分位 3.3%——全场最深的低位之一。10-26 +6.3% 收 19.98,站回 D2 上方约 6%。关键线:18.79(D2/SETE 会师带)→ 19.98(现价)→ 24.59(D1)→ 35.50(G1);下方失守 18.79 看 17~17.5(2025 年历史平台),上方 24.6 一带是 D1 与 8 月平台重合压力。
三、麦壳定位(FoldSet 集合定位 · SET3 层级)
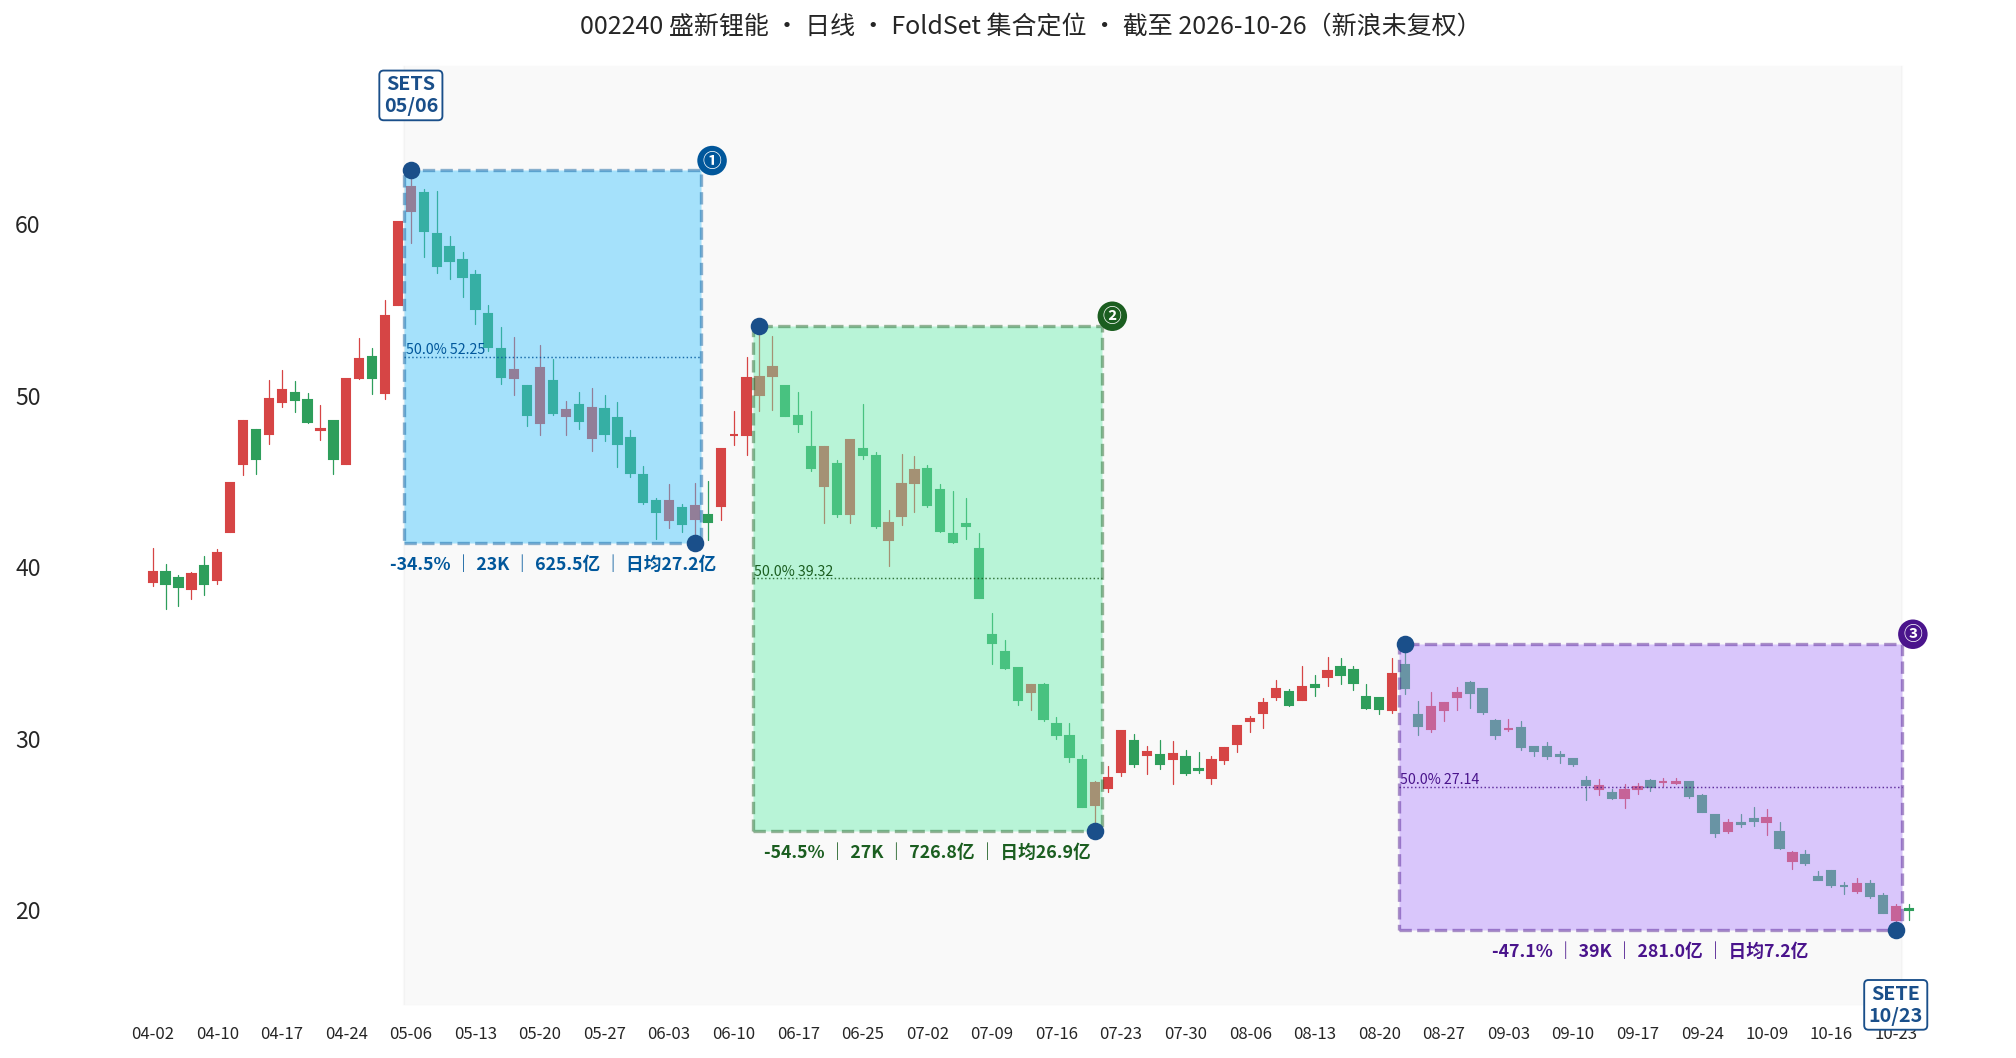
日线 SET3 新鲜在位:SETS 05/06 → SETE 10/23(距今 1 根),三子集合 23K/27K/39K,顶递降。60 分钟 SET3 同步命中(D3 10/23@18.79,距今 6 根);周线 MISS。读法:SETE=18.79 = 三段式 D2——五个月的母集合在 10/23 完成终点确认,与三段式暂定低点同价;现价在终点上方 6% 处,是"集合完成后"的标准观察位。
四、Husk-5 模型评分
| 维度 | 分值 | 权重 | 依据(2026-10-26 数据) |
|---|---|---|---|
| M · 数学 | 62 | 20% | 近端合规+D2/SETE 会师+分位 3.3% 极深+B 段 +44% 弹性史;但 A/C 双段 -50% 级波动、结构刚完成未确认 |
| V · 价值 | 62 | 25% | 现价对应 FY1 一致预期 21.43 亿仅 8.6x、PB≈1.0(净资产 112.81 亿);但周期股低 PE 是"商品价格赌注"的标准形态——碳酸锂现价 16 万 vs 成本线 8-10 万,利润弹性双向 |
| C · 资金 | 60 | 20% | 20 日日均成交额 5.33 亿(过线但仅为兆易的 5%);比亚迪 2022 年战略参股背书;锂矿主题资金记忆在 |
| I · 产业 | 70 | 25% | 锂盐产能 13.7 万吨行业第二(致远 4.2+遂宁 3+印尼盛拓 6+金属锂);印尼工厂产能大幅释放、津巴布韦矿布局;客户比亚迪/宁德时代/中创新航/LG——但无资源端定价权,纯加工+资源二道贩子属性 |
| E · 事件 | 62 | 10% | 三季报 10 月底(验证 Q3 锂价传导);碳酸锂 Q4 供需(储能抢装+盐湖减产);印尼出口关税政策 |
| 加权总分 | 63.6 → 64 | — | A 级(A≥60) |
五、估值锚(总股本 9.19 亿股)
| 情景 | 假设 | 市值 | 股价锚 | 较现价 19.98 |
|---|---|---|---|---|
| 悲观 | 碳酸锂回落至 10 万,2027E 归母 8 亿 × 12x | ≈96 亿 | 10.5 元 | -47% |
| 中性 | FY1 21.43 亿 × 12x | ≈257 亿 | 28.0 元 | +40% |
| 乐观 | 锂价站稳 18 万+印尼满产,FY3 36.47 亿 × 15x | ≈547 亿 | 59.5 元 | +198% |
现价 19.98 距悲观锚 -47%、距中性锚 +40%——对称的赌局,赔率取决于碳酸锂价格方向,而非公司个体经营。
六、产业链生态位
盛新锂能是锂盐加工第二梯队龙头(产能 13.7 万吨,仅次于天齐/赣锋体系):四川德阳+遂宁基地、印尼盛拓 6 万吨(低成本的海外跳板)、津巴布韦 Max Mind 矿(资源端布局)、金属锂 500 吨。本轮复苏的逻辑:碳酸锂从 7 万涨到 16 万(+132%),行业从过剩转紧平衡,公司量价齐升(H1 营收 +356%)。差异化在"印尼成本洼地+比亚迪参股绑定下游"。生态位短板:资源自给率低(13 万吨锂盐需 100 万吨锂精矿 vs 自产 17.3 万吨),利润被矿价与加工费双重挤压;汇兑损失与财务费用高(H1 财务费用 3.52 亿,+99.94%)。
七、国内外对标
| 公司 | 市场 | 口径 | 定位对比 |
|---|---|---|---|
| 天齐锂业 | A+H | 资源+加工一体 | 有矿有利润安全垫;盛新纯弹性、无安全垫 |
| 赣锋锂业 | A+H | 全产业链 | 一体化程度更高;盛新体量小、弹性大 |
| 中矿资源 | A 股 | 矿+盐 | 自给率更高的同类;盛新的印尼产能是差异点 |
口径说明:对标仅用于产业位置感,各家业务结构差异大,不可直接比价。
八、多空排查
利多清单
- 2026H1 营收 73.58 亿(+355.94%)、归母 10.12 亿(+220.30%)——碳酸锂均价 16.34 万/吨(+132%)量价齐升,源自 2026 半年报
- D2=18.79 与日线 SETE 同价会师,52 周分位 3.3%,现价 8.6x PE / PB 1.0
- 锂盐产能 13.7 万吨行业第二;印尼盛拓产能大幅释放;比亚迪战略参股+客户名单豪华
- 储能需求高增带动碳酸锂从过剩转紧平衡(SMM 口径)
利空清单
- 碳酸锂价格若回落至 10 万下方,8.6 倍 PE 会"变贵"——利润弹性双向;上一轮 Q4 亏损 3.93 亿的记忆尚在
- 资源自给率低(自产矿仅覆盖 17%),加工利润被矿价挤压;H1 财务费用 3.52 亿(汇兑损失+99.94%)
- A/C 段双 -50% 级波动,结构刚完成、D2 暂定未确认
- 20 日日均 5.33 亿仅为过线水平,大资金进出舒适度一般
多空比 ≈ 4:4。关键线:价格线 18.79(会师带)/ 24.59(D1)/ 35.50(G1);事件线 三季报(10 月底)、碳酸锂 Q4 价格、印尼政策。
九、成交额三指标(市场三指标为 2026-10-23 口径,个股读数截至 10-26)
| 指标 | 读数 | 评述 |
|---|---|---|
| 两市成交额 | 1.96 万亿 | 10-23 单日巨量深 V 后 10-26 正常化;MA20=1.68 万亿 < MA60=1.97 万亿,空头排列未改 |
| 个股平均成交额 | 3.52 亿 | 全市场均值(5572 只,10-23 口径);盛新锂能 20 日日均 5.33 亿,刚过 1 亿红线 5 倍——舒适但非宽裕 |
| 市场资金零量(中位数) | 1.30 亿 | 全市场个股成交额中位数(观察期只记录不打分) |
| 交易资金零量(本标的) | ≈160 万元 | 不对集合结构产生影响的临界资金量级 |
市场背景 vs 个股相对强度:锂矿板块 10-26 随碳酸锂期货反弹,盛新 +6.3% 领先——商品 β 驱动的反弹,持续性跟价不跟量。
数据:iFinD 日线/一致预期(截至 2026-10-26 收盘,取数 10-26)、公司定期报告及公开报道(财联社/澎湃/腾讯 2026-07~10)、FoldSet 单票三周期扫描(10-26);麦壳定位按集合定位口径呈现
本报告仅供研究用途,不构成投资建议