公开研报 · 联合实验
深桑达A(000032.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-10-20 收盘(收 12.68 元)| 总市值 ≈154 亿元(总股本 12.15 亿股)| 中国电子云核心平台 · 数据要素 · 洁净室龙头 | 麦壳ABC+
一、结论摘要
二、时空结构分析(技术面)
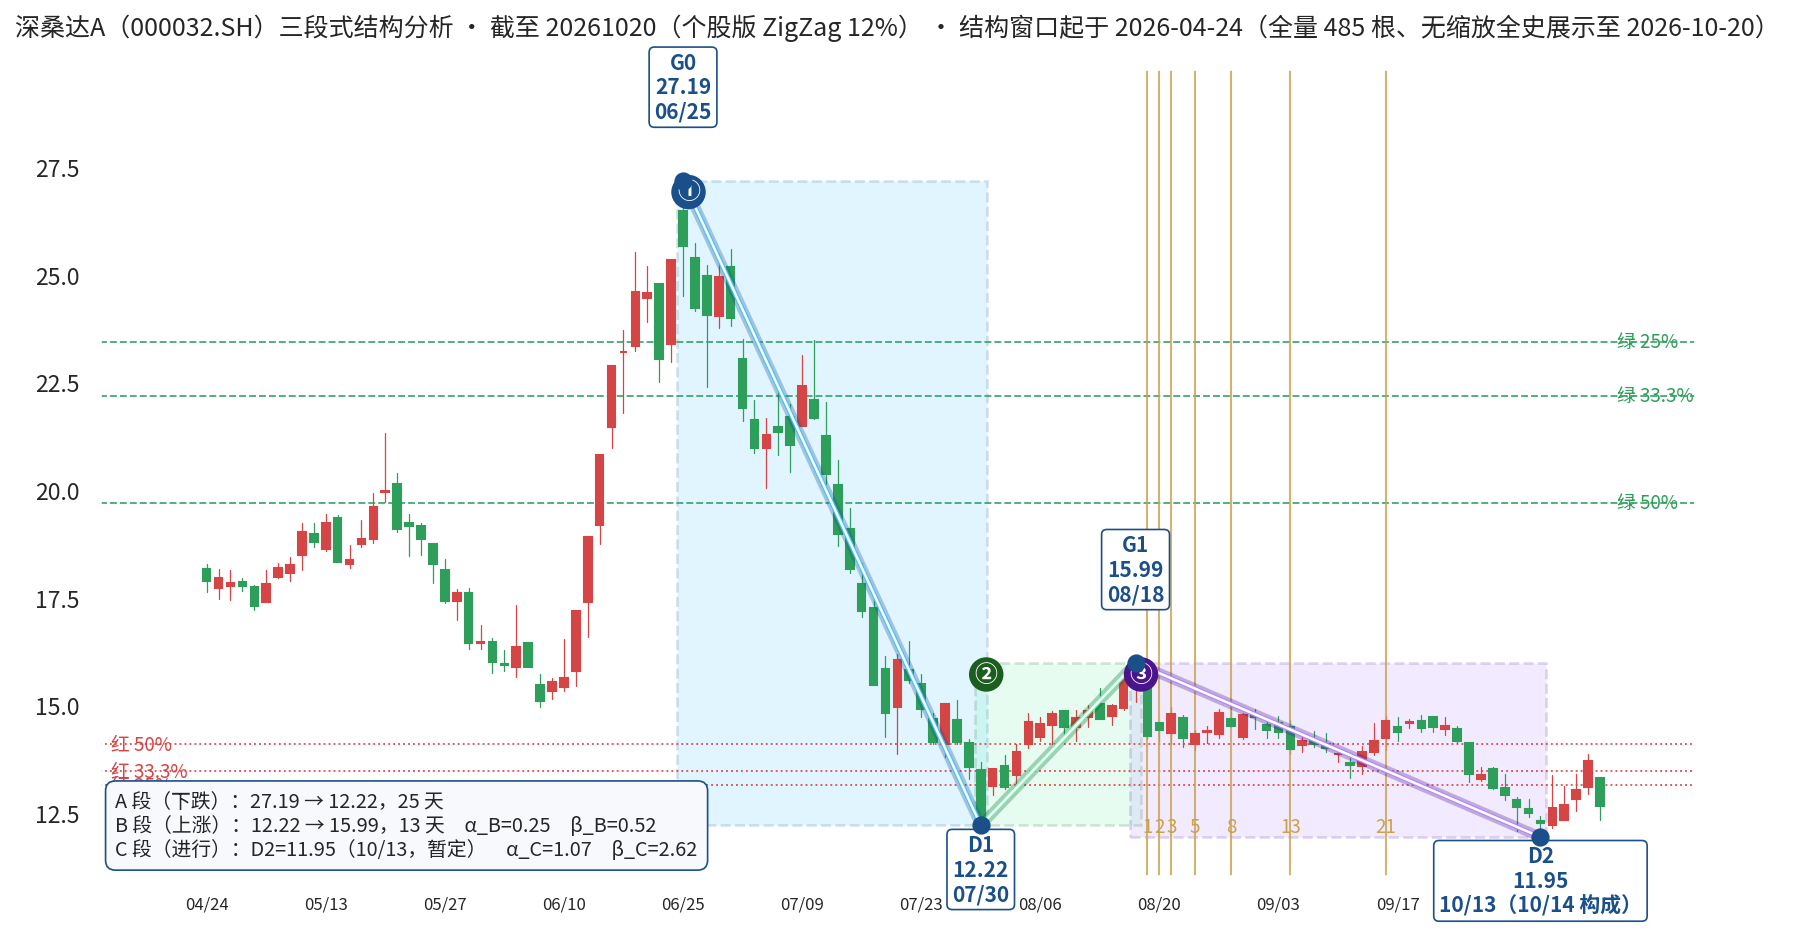
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 27.19(6/25)→ 12.22(7/30) | 25 天 | -55.0% | 6 月数据要素情绪顶的崩塌——25 天 -55%,年内最惨烈的一段出清 |
| B 段 · 上涨 | 12.22 → 15.99(8/18) | 13 天 | α=0.25 β=0.52 | 13 天 +30.8% 修复(α_B=0.25 未过半分位)——弱反弹,8/18 后再度折返 |
| C 段 · 当前 | D2 暂定 11.95(10/13) | 已 43 天 | α_C=1.07 β_C=2.62 | 43 天 -25.3%、α_C=1.07 超 B 段涨幅——弱反弹后再下台阶,10/13 低点 11.95 跌破 B 段起点 12.22 创阶段新低后,10/19 反抽 13.87、10-20 收 12.68 回到双锚上方 +6.1% |
麦壳定位(FoldSet 集合定位 · SET3 层级)
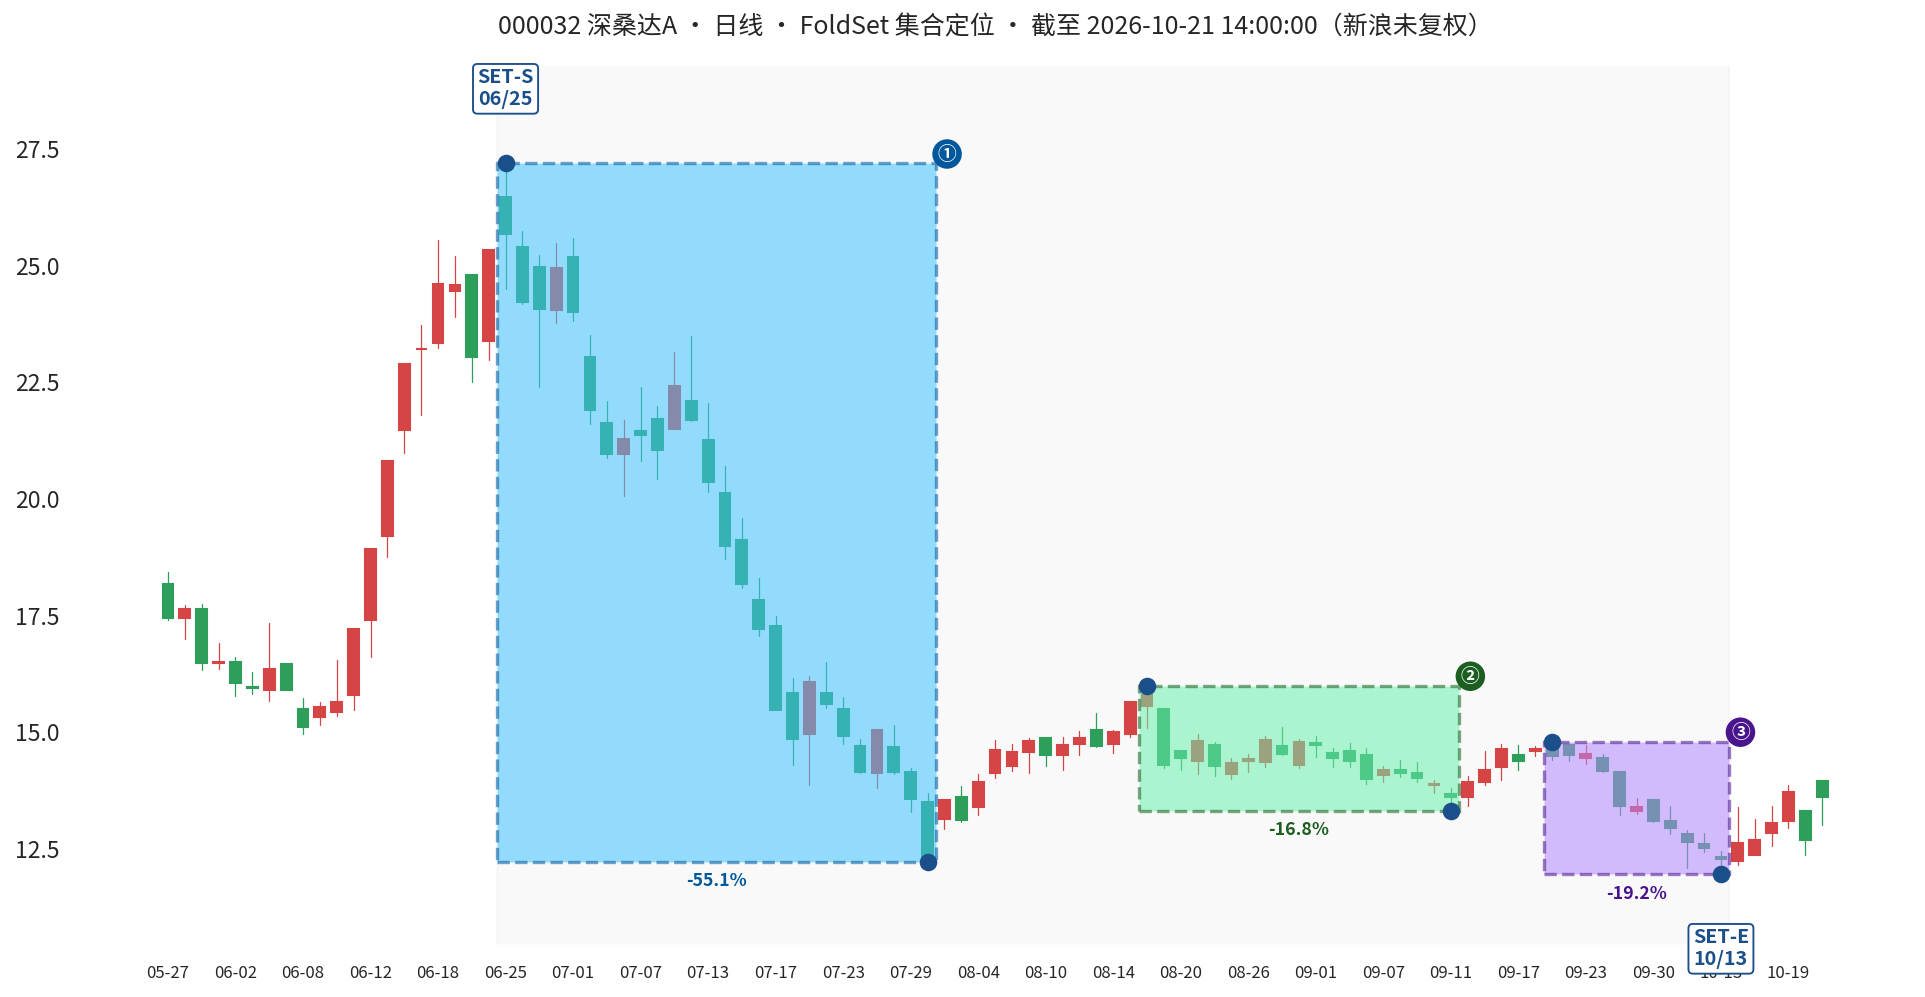
日线集合定位三周期扫描(10-21 盘中口径):日线 SET3 拐点 11.95(10/13,距今 6 根,顶递降★),G0=27.19(6/25),母集合 65 交易日递降至 11.95(-56.0%)——与三段式合规窗 G0=27.19(6/25)同点起链、末端 D2=D3=11.95 会师;今日周线池"周线数组序列 [-1,0]"读数与日线锚同区,三重互证成立。周线 FoldSet 快检口径 MISS(65 根链数不足),周线断言以周线池宣称口径为准(蓝色光标先例)。60 分钟未作嵌图要件。11.95 的结构证据 = 三段式 + 日线 SET3 + 周线池信号三重口径——但亏损股的结构信号必须与报表出清节奏对表,确认标准:三日不破 + 收复 13.87,破位即走。
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 72 | 三段式 D2=11.95 与日线 SET3 拐点 D3 同价会师(10/13,6 根,顶递降★,G0>G1 合规)+ 周线池"周线数组序列 [-1,0]"读数三重互证(+,蓝光标先例同型);D2/D3 暂定(−);亏损股结构独立性与报表方向相反,降级观察(−) |
| V · 价值 | 42 | 市值 ≈154 亿;FY1~FY3 归母 2.65 / 4.64 / 6.6 亿(PE 58 / 33 / 23 倍)——扭亏前预期定价偏贵;H1 亏损 -2.08 亿放大、FY1 扭亏预期与报表背离(−);洁净室+电子云双主业重估空间是估值支撑 |
| C · 资金 | 64 | 户数 6.11 万户、环比 -13.3% 集中;机构持股 51.97%——央企平台筹码干净(+);20 日均额 5.0 亿活跃水位(+);累计诉讼仲裁 185 件涉案 9.49 亿的或有负债在案(−) |
| I · 产业 | 76 | 中国电子(CEC)数据要素核心平台:中国电子云(32 省级政务云、H1 收入 16.77 亿高增)、克拉玛依绿色智算;数据要素运营(20 省公共数据授权、十余项数据产品、中标国家级海洋可信数据空间);洁净室科技服务龙头(半导体/面板厂订单提速);央企专业化整合的壳价值 |
| E · 事件 | 66 | 三季报(亏损收窄与否=扭亏预期的第一次验证);中国电子云增资落地;供热/新能源三笔资产二次挂牌成交;数据要素新政;风险:挂牌成交不确定、洁净室毛利率承压延续 |
合成总分 63.3 分 → 评级 A 级 · 63 分(60 ≤ 分 < 70)
红线检查:通过(无 ST/退市标识;20 日日均成交额 5.0 亿 ≫ 1 亿;数学信号为实测命中非假设)。合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 12.68 元 / ≈154 亿 | 总股本 12.15 亿股;2025-02 历史顶 33.39(两年分位 15% 深低位);6/25 高点 27.19 以来 -53% |
| 盈利底数 | 2026H1 归母 -2.08 亿(亏损放大) | 2025 全年 -1.27 亿、2026Q1 -8241 万——连亏六个季度以上;营收结构中电子工程(洁净室)占大头、毛利率仅约 7%,中国电子云 16.77 亿高增是结构亮点 |
| 一致预期(iFinD,10-21) | FY1~FY3 归母 2.65 / 4.64 / 6.6 亿 | FY1 扭亏预期:依赖云数业务减亏+资产处置收益+洁净室毛利率修复三箭齐发 |
| 悲观锚(亏损延续 PB 1.8x) | ≈100 亿 / 8.3 元 | 扭亏证伪、回归净资产——距现价 -35% |
| 中性锚(FY1 扭亏 × PE 40x) | ≈106 亿 / 8.7 元 | 报表扭亏+估值消化双击前的震荡区 |
| 乐观锚(FY2 4.64 亿 × PE 33x) | ≈153 亿 / 12.6 元 | 现价 sitting 乐观锚——市场已在预支"2027 年 4.6 亿"的兑现;再向上须看 15.99(G1)结构线与数据要素政策双轮 |
估值锚结论:现价 sitting 乐观锚+结构双锚上方——"预期"与"结构"在 12.7 元一线重合,这是风险与机会的同一点:若三季报亏损收窄,预期向 FY2 兑现、结构修复共振;若亏损继续放大,乐观锚塌陷、下方中性/悲观锚 -35% 起步。结构给方向,报表给生死——本票两者缺一不可,三季报是唯一的裁判。
五、产业链生态位
位置:中国电子(CEC)旗下的"云数+工程"双主业平台——数字与信息服务(中国电子云+数据要素运营)+ 高科技产业服务(洁净室/电子工程)。央企信创云营收 491.7 亿(多为低毛利工程),中国电子云 16.77 亿(高增的核心资产)。
位次与打法:数据要素的国家队之一——20 个省市公共数据授权、十余项数据产品、国家级海洋可信数据空间中标;中国电子云覆盖 32 省级政务云+克拉玛依绿电智算。瘦身出清:供热/新能源重资产三笔挂牌转让(降价一成二次挂牌)、工大科雅股份转让,把资源向中国电子云与洁净室倾斜;中国电子云增资推进中(潜在的央企资产整合信号)。
生态位短板:① 亏损持续且 H1 放大——扭亏的三支箭(云数减亏/资产处置/毛利率修复)都在路上、未中靶;② 工程主业毛利率约 7%,"以量补价"模式;③ 或有负债:累计诉讼仲裁 185 件涉案 9.49 亿;④ 资产挂牌成交存在重大不确定性。
六、国内外对标上市公司对比
| 公司 | 估值读数 | 定位 |
|---|---|---|
| 深桑达A(000032.SZ) | 市值 ≈154 亿;FY1 PE ≈58 倍(扭亏前) | CEC 数据要素平台 + 中国电子云 + 洁净室龙头 |
| 易华录(300212.SZ) | — | 数据湖另一极(蓝光存储)——数据要素运营模式的亏损对照组 |
| 中国软件(600536.SH) | — | CEC 软件旗舰——同一集团内的估值与盈利质量对照 |
| 柏诚股份(601133.SH) | — | 洁净室同业——工程主业毛利率与订单景气的直接对标 |
口径说明:桑达估值读数为 2026-10-20 收盘价与 iFinD 一致预期(10-21 取数);同业读数取自公开研报(不同时点),仅作格局参照不作精确比价。
对比结论:桑达是"亏损版的数据要素国家队"——与易华录同处亏损区,但背靠 CEC 的整合平台价值更高。买它买的是中国电子云增资+数据要素新政的双重拐点;躲它躲的是扭亏时点不可控。结构三重互证给了左侧的锚,报表给了左侧的风险。
七、利多利空信息排查
利多
- 三重互证会师:三段式 D2=日线 SET3 拐点 D3=11.95(10/13,6 根,顶递降★,G0>G1 合规)+ 周线池"周线数组序列 [-1,0]"读数——蓝光标先例同型
- 中国电子云高增(32 省政务云+克拉玛依智算);数据要素 20 省授权+国家级海洋可信数据空间中标
- 户数 -13.3% 集中+机构 51.97%——央企平台筹码干净;瘦身出清三箭齐发
- 10-20 收 12.68 站上双锚 +6.1%,两年分位 15% 深低位
利空
- H1 亏损 -2.08 亿且放大——结构信号与报表方向相反,"左侧中的左侧",仓位纪律从严
- FY1 扭亏预期 PE 58x 偏贵;扭亏三箭(云数减亏/资产处置/毛利率修复)均未中靶
- 工程主业毛利率约 7%;或有负债 185 件诉讼仲裁涉案 9.49 亿;资产挂牌成交不确定
- D2/D3 为 10/13 暂定低;周线快检链数不足(MISS),周线断言以池宣称口径为准
多空比 5:5,均衡局(结构最硬、报表最弱)。A 级 63 分的含义:这是一张"三重互证给锚、亏损放大给险"的央企平台左侧票——结构分撑到 A 线,但"结构+报表方向相反"的降级观察条款自动生效:11.95 双锚三日不破可极小仓观察,收复 13.87 且三季报亏损收窄才谈升级;跌破 11.95 无条件离场。本页为授权定制研究,不构成投资建议。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 15,608 亿(10/16 读数) | <MA20<MA60,缩量排列未改 | 存量博弈延续;央企题材的政策脉冲高度受限 |
| 个股成交额中位数(市场资金零量·观察期) | 1.019 亿(10/15 读数) | 观察期内只记录不打分 | 半数股票日成交不足 1.02 亿 |
| 桑达 20 日日均成交额 | 5.0 亿 | ≈ 中位数的 4.9 倍 | 20 日均量 5.0 亿 vs 零量 ≈151 万——活跃水位;11.95 的确认须缩量回踩(3 亿下方企稳)为有效,政策脉冲放量一律降格 |
关键结论:桑达的量能含"政策脉冲"基因(数据要素/央企重组消息日常见放量长阳)——三重互证的含金量恰恰要靠"脉冲不涨、缩量不跌"来验证;若 11.95 上方出现缩量十字+温和收复 13.87 的组合,是左侧最乐见的形态。
数据:iFinD 日线/一致预期/股东户数(截至 2026-10-20 收盘,取数 10-21)、公司半年报/业绩预告及公开报道(东方财富/同花顺/广发证券等 2026-07~10)、FoldSet 单票扫描(10-21 盘中);麦壳定位按集合定位口径呈现
本报告仅供研究用途,不构成投资建议