公开研报 · 联合实验
宁波华翔(002048.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-10-23 收盘(18.57 元)| 总市值 ≈150.8 亿元(总股本 8.122 亿股)| 汽车零部件主业修复 × 机器人第二曲线 × 三体系底部共振 | 麦壳ABC+
一、结论摘要
15.89 同价会师,16.85 同区佐证;当前是右侧修复,不是趋势突破。
报表 TTM PE 10.0,扣非 TTM PE 11.6。
扣非 -8.41%,机器人收入仅 0.29%,定增或摊薄。
上看 18.73 → 20.44~20.58;下看 16.85 → 15.89;10/30 三季报。
二、时空结构分析(技术面)
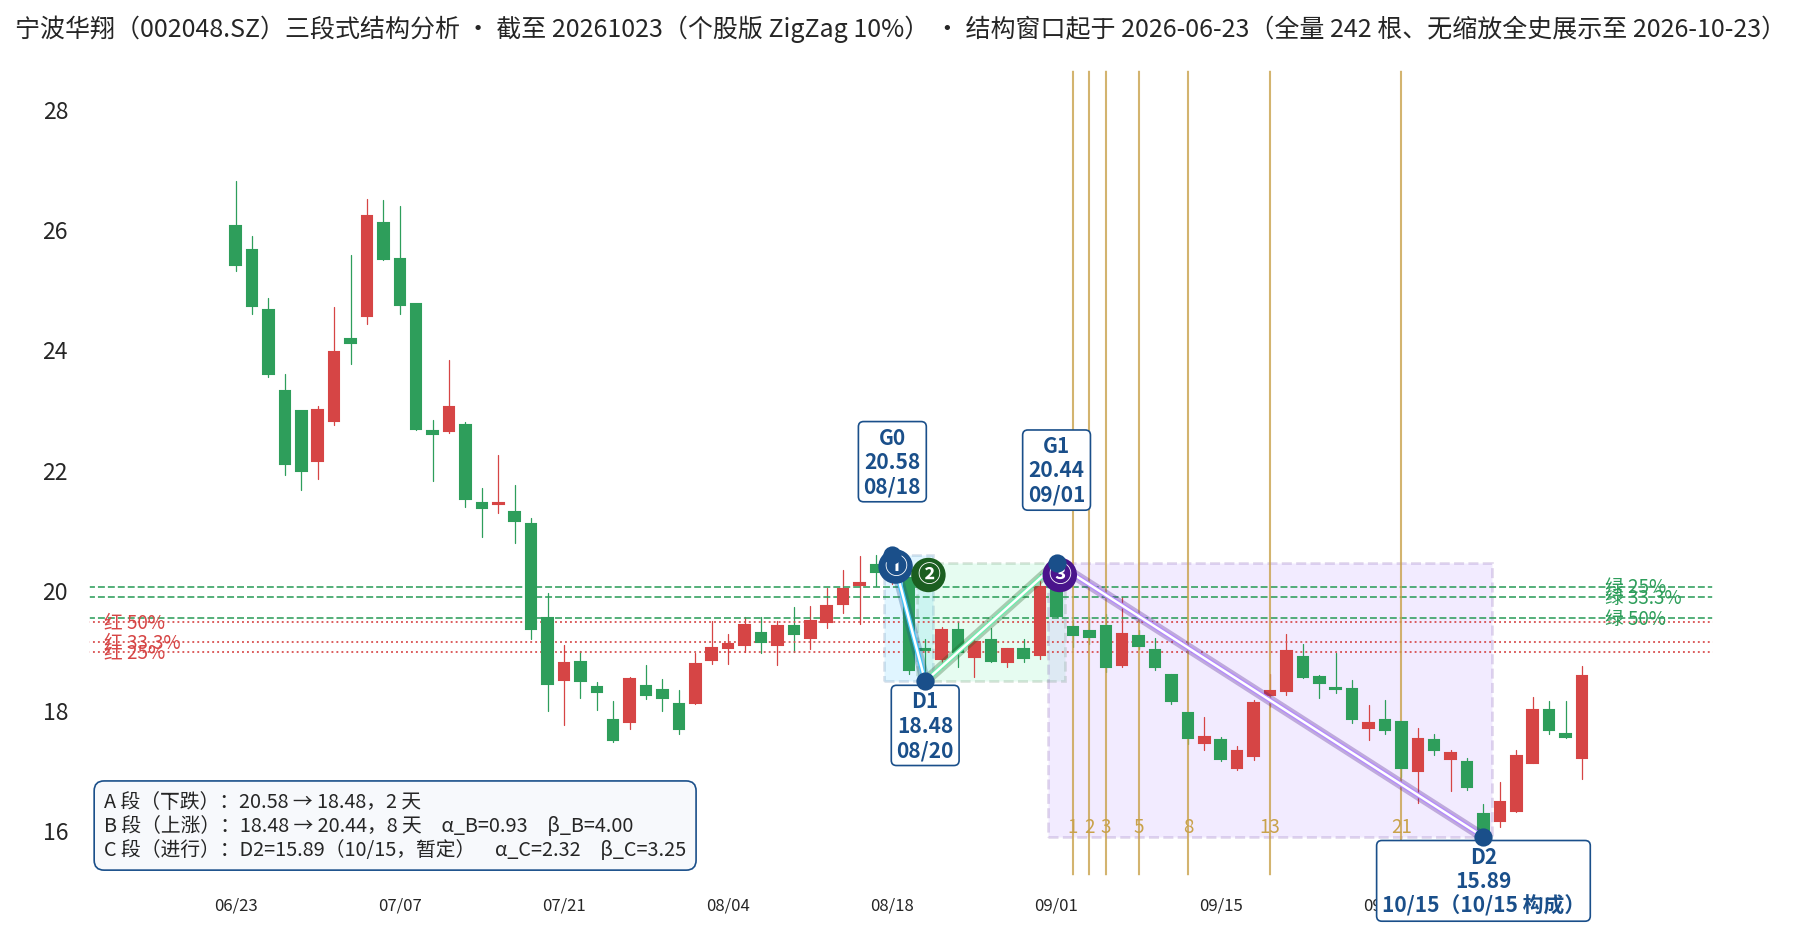
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 20.58(2026/08/18)→ 18.48(08/20) | 2 天 | -10.2% | 快速回撤,形成近端合规窗起点;G0=20.58 只比 G1=20.44 高 0.68%,不能把小幅领先当成强结构壁垒 |
| B 段 · 上涨 | 18.48 → 20.44(09/01) | 8 天 | +10.6% α=0.93 β=4.00 | 修复幅度达到 A 段的 93%,反弹强,但 20.44~20.58 也由此形成双顶压力带 |
| C 段 · 当前 | 20.44 → D2 暂定 15.89(10/15) | 26 天 | -22.2% α_C=2.32 β_C=3.25 | C 段回撤为 B 段涨幅的 2.32 倍,出清充分;其后 6 个交易日回到 18.57,D2 出现右侧修复,但仍按引擎刊出口径保留“暂定” |
麦壳定位 · SET3 层级(周线)
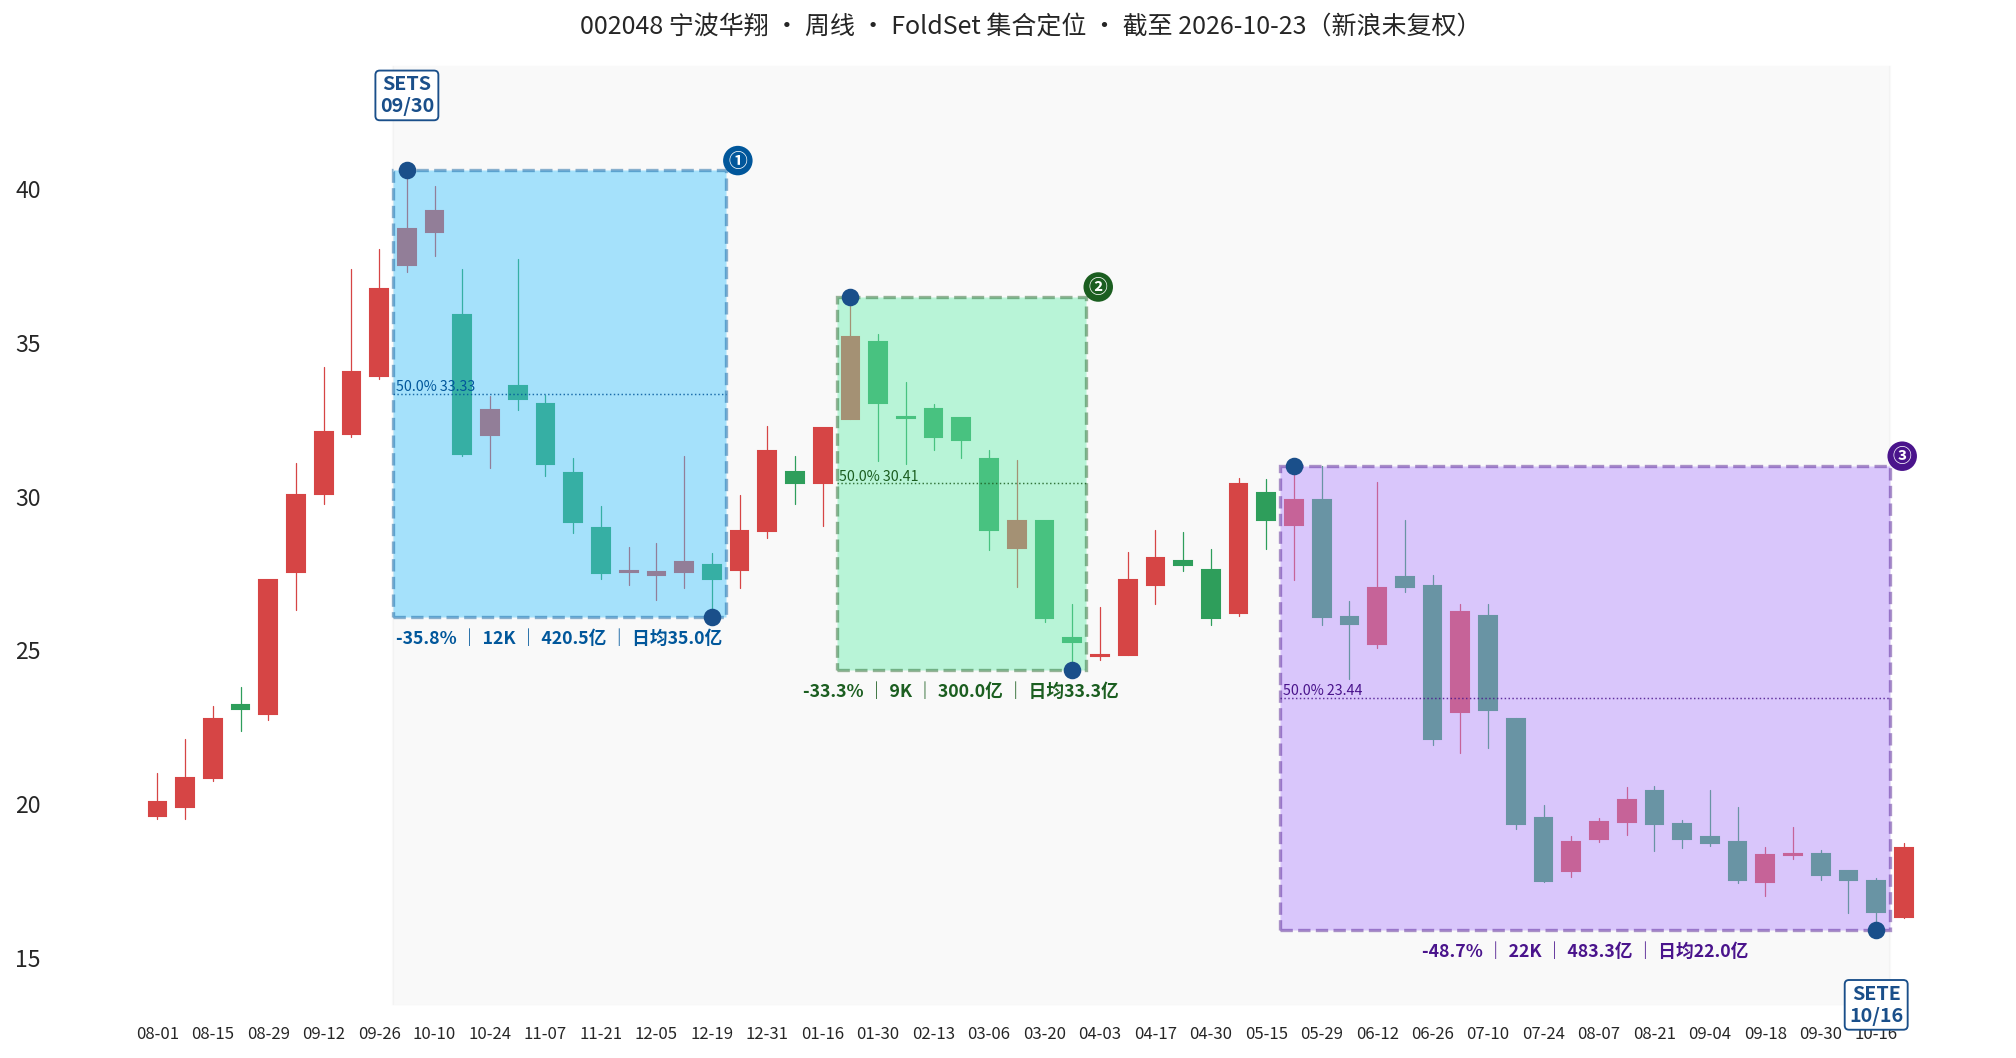
周线 SET3 顶递降★,SETE 距今 1 根,处于新鲜窗口。它的价值不是再讲一遍下跌,而是确认 15.89 同时被两套结构语言记录。日线 SET3 的旧链 D3=27.26(5/20)距今 105 根,现价早已跌破,仅作历史记录,不计入新鲜共振。
麦壳定位 · SET3 层级(60 分钟)
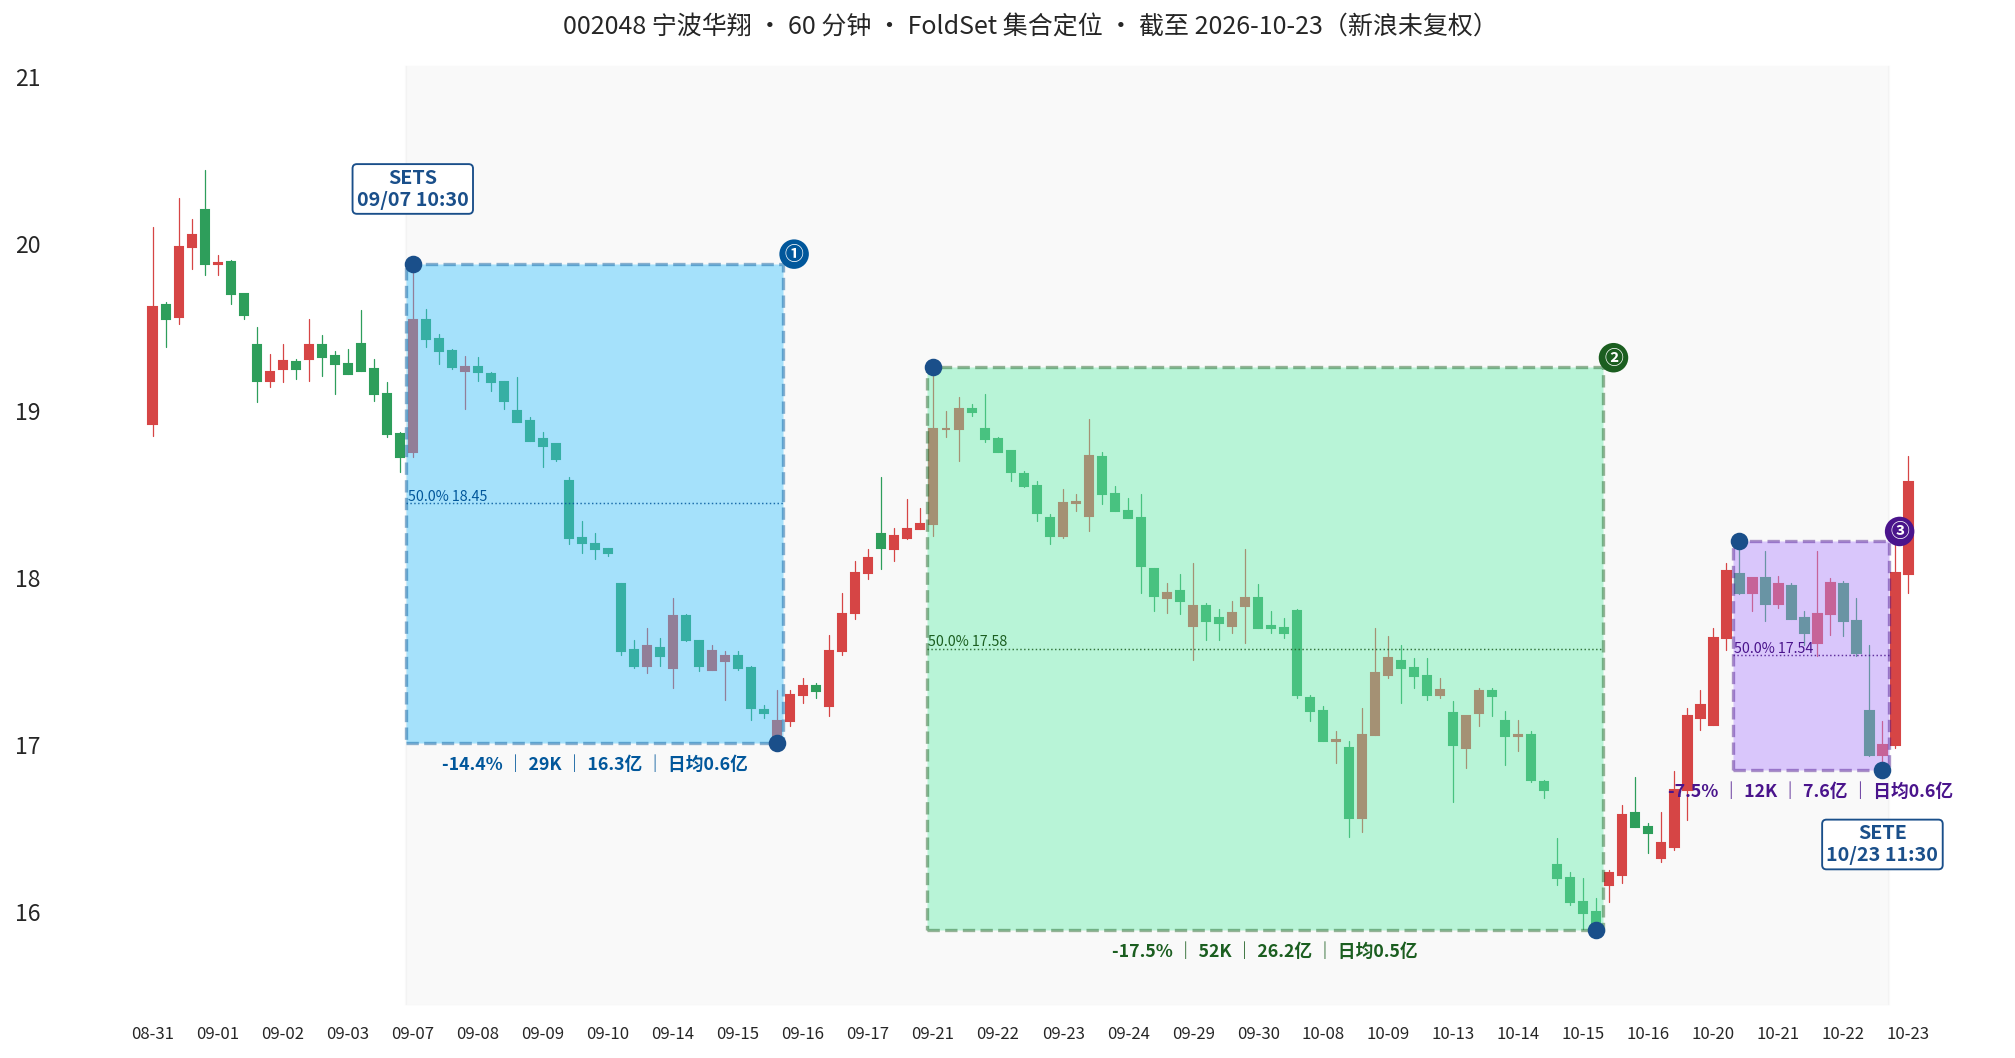
60 分钟 SET3 顶递降★,SETE 距今 2 根。16.85 与 15.89 不是同一个价格,故本页只称“同区佐证”,不写成同价会师。周线负责中期底部确认,60 分钟负责短周期右侧修复,二者与三段式主次分明。
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 82 | 8% 与 10% 锚点一致;周线 SETE 与三段式 D2 同价、60 分钟 SETE 同区新鲜;D2 后修复 16.9%、最新量能约为 20 日均值 2.05 倍。扣分项:G0≈G1、D2 暂定、日线老链失效、尚未突破 18.73 |
| V · 价值 | 74 | 市值 150.8 亿,报表 TTM PE 10.0、扣非 TTM PE 11.6、PB 1.29;FY1~FY3 PE 10.1/9.0/7.7。低估值成立,但上半年扣非 -8.41%、TTM 含合并范围与处置影响,定增上限情景会改变每股锚 |
| C · 资金 | 62 | 20 日日均成交约 2.30 亿、10-23 约 4.72 亿,流动性充足;股东户数 5.63 万(6/30)环比 +9.06%、同比 +16.84%,筹码趋分散;融资余额 10.88 亿(10-22),约占流通市值 8.3%,弹性与风险并存 |
| I · 产业 | 82 | 汽车内外饰与金属件主业、全球汽车零部件百强第 61 位;国内自主品牌营收占比 45%、新订单占比 55%;智能底盘与 PEEK 全链布局。机器人出货 950 台、关节模组 3.72 万套,但收入仅约 0.30 亿,第二曲线仍处早期 |
| E · 事件 | 72 | 10-30 三季报、机器人量产与 PEEK 投产节奏、智能底盘订单是催化;定增注册与发行条款、产能消化、短期概念波动是风险。新增“无人驾驶”概念本身不替代订单与利润验证 |
合成总分 75.0 分 → 评级 S 级(70 ≤ 分 < 85)
红线检查:通过(无 ST/退市标识;20 日日均成交额约 2.30 亿 > 1 亿;数学信号为实测命中非假设)。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 18.57 元 / 150.8 亿 | 总股本 8.122 亿股;52 周高低 37.35 / 15.89,现价分位 12.5% |
| 报表 TTM | 归母 15.15 亿 / PE 10.0 | 2025 年报 + 2026H1 − 2025H1 滚动测算;含资产处置与合并范围变化,不能直接等同稳态利润 |
| 扣非 TTM | 扣非 12.97 亿 / PE 11.6 | 2025 扣非 13.47 + 2026H1 扣非 5.49 − 2025H1 扣非 6.00;更接近经营口径,但仍需验证后续下滑是否停止 |
| 一致预期 | FY1~FY3 归母 14.93 / 16.74 / 19.56 亿 | 对应 PE 10.1 / 9.0 / 7.7;FY1 营收 241.51 亿、FY2 270.14 亿、FY3 290.51 亿,预测兑现依赖主业修复与新业务爬坡 |
| 悲观锚 | ≈90 亿 / 11.1 元 | 归母 10 亿 × PE 9:需求继续承压、扣非下滑、机器人兑现不及预期 |
| 中性锚 | ≈179 亿 / 22.1 元 | FY1 一致预期 × PE 12:修复延续、估值不离谱扩张;与 G1/G0 压力带相邻,需结构与业绩共同验证 |
| 乐观锚 | ≈251 亿 / 30.9 元 | FY2 一致预期 × PE 15:主业修复叠加第二曲线放量,不能只凭概念给予该档定价 |
| 定增摊薄情景 | 中性静态 ≈17.0 元 | 若按上限新增 2.442 亿股、盈利暂不增加,仅作静态摊薄演示;实际发行价、募资净额与项目收益尚未确定 |
估值结论:当前 18.57 低于中性锚 22.1,但并非“低 PE 就安全”。真正的预期差是:若扣非止跌、机器人收入持续放大,估值可从周期修复切换到成长兑现;若扣非继续下滑或定增摊薄先于利润兑现,低 PE 可能长期只是低 PE。
五、产业链生态位
主业基本盘:宁波华翔从事汽车零部件设计、开发、生产和销售,产品覆盖汽车内外饰系统、车身金属件与电子电器附件。2025 年位列全球汽车零部件供应商百强第 61 位;2026 年上半年内饰件收入 48.84 亿,占 47.65%,金属件与外饰件分别占 18.40% / 17.93%。国内自主品牌营收占比 45%、新订单占比 55%,客户结构正在向自主与新能源车企迁移。
剥离与修复:2025 年处置欧洲、北美相关资产产生约 10.3 亿元一次性处置损失,压低当期归母;2026 年上半年不再受同类大额损失影响,归母恢复至 7.23 亿,整体毛利率升至 16.54%,海外业务毛利率升至 21.03%。这证明资产整理有效,但营收仍受合并范围缩小、下游需求与成本因素影响,扣非仍下降 8.41%。
第二曲线:上海临港工厂上半年交付 950 台全尺寸双足机器人、3.72 万套关节模组,机器人收入 2998.92 万元、毛利率 25.66%。它证明汽车制造能力可以迁移到机器人本体与核心部件,但收入仅占总营收约 0.29%,目前仍是能力与订单验证,不是全公司利润主引擎。
材料与底盘:PEEK 行星关节模组已用于量产产品,象山 PEEK 粒子聚合基地计划 2027 年一季度投产;与布雷博等合作的智能底盘项目推进中,部分主机厂定点订单预计 2027 年三季度逐步量产。长期空间来自“汽车零部件+智能底盘+机器人+新材料”的协同,短期仍须逐项核验投产与收入。
六、国内外对标上市公司对比
| 公司 | FY1 / FY2 PE | PB | 定位与口径 |
|---|---|---|---|
| 宁波华翔 | 10.1 / 9.0 | 1.29 | 低估值修复+机器人早期期权;FY1 增速含 2025 低基数,不能与同业直接比增速 |
| 新泉股份 | 26.8 / 20.8 | 3.74 | 内饰件成长型公司,市场给予更高成长溢价 |
| 常熟汽饰 | 8.7 / 6.3 | 0.69 | 低估值内饰件对照组,说明“传统汽配低 PE”并非宁波华翔独有 |
| 双林股份 | 25.1 / 20.4 | 3.77 | 汽车零部件与新业务溢价对照组 |
| 李尔(LEA.N) | — | — | 全球座椅与内饰龙头,仅作业务格局参照;美国会计口径、货币与周期不同,不作直接倍数比较 |
| 安道拓(ADNT.N) | — | — | 全球座椅系统供应商,用于观察成熟制造业务的现金流与周期,不作直接倍数比较 |
口径说明:A 股价格与市值截至 2026-10-23,盈利预测为 iFinD 2026-10-24 一致预期;国际公司只作业务对标,不使用不同日期、不同准则的估值数字拼表。
对比结论:宁波华翔相对新泉、双林的估值折价明显,但与常熟汽饰相比并非绝对“最便宜”。它真正的差异化是:传统主业修复已经可见,机器人又提供额外期权;合理的定价方式应是主业价值为主、早期新业务为辅,而不是把整家公司直接按机器人概念重估。
七、利多利空信息排查
利多
- 三体系结构共振:三段式 D2=15.89、周线 SETE 同价、60 分钟 SETE=16.85 同区新鲜;10-23 放量修复至 18.57
- 估值处于低位:报表 TTM PE 约 10、扣非 TTM PE 约 11.6、PB 1.29,FY1~FY3 预期 PE 逐年下降
- 主业修复有报表证据:上半年归母 7.23 亿、毛利率 16.54%、海外毛利率 21.03%,海外低效资产处置后经营负担减轻
- 第二曲线已进入交付:950 台双足机器人、3.72 万套关节模组、机器人收入约 3000 万且毛利率 25.66%,不是纯概念
- 客户与订单结构改善:自主品牌营收占比 45%、新订单占比 55%;智能底盘与 PEEK 提供中长期增量
利空
- 扣非仍同比下降 8.41%:归母大幅修复含上年一次性处置损失低基数,经营质量尚未完成全面反转
- 筹码趋分散:股东户数环比 +9.06%、同比 +16.84%;融资余额 10.88 亿,约占流通市值 8.3%,波动容易放大
- 定增摊薄与产能消化:拟募资不超 29.21 亿,若按上限新增 2.442 亿股,当前股本口径下摊薄不可忽略,项目回报仍需时间
- 机器人收入占比仅约 0.29%:第二曲线尚小,投产、订单转化和利润兑现都可能低于预期
- G0 与 G1 仅差约 0.7%、D2 暂定:结构合规但压力带清晰;18.73 未突破前仍只是右侧修复,日线老链不能拿来凑信号
多空比 6:5,结构与估值占优,兑现纪律优先。当前更适合用“主业修复+结构确认+新业务验证”三条线并行跟踪,而不是单用低 PE 或机器人概念做结论。上方先看 18.73 能否有效站稳,再看 20.44~20.58;下方以 16.85 和 15.89 为两级结构观察线。10-30 三季报将检验归母修复能否进一步转化为扣非与现金流改善。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 19,728.5 亿(10-23) | MA20=16,935.0 亿、MA60=19,727.9 亿,MA20<MA60;当日较 MA20 高 16.5% | 前期缩量后放量修复,市场活跃度回升,但指数分化仍大 |
| 全市场个股成交额中位数 | 1.2965 亿 | 观察期记录,不参与打分;平均成交额 3.5407 亿 | 中小市值个股交易活跃,宁波华翔 20 日日均 2.30 亿约为中位数 1.8 倍 |
| 宁波华翔当日成交 | 约 4.72 亿 | 20 日日均的 2.05 倍;当日股价 +5.75% | 放量修复且强于上证 +0.89%、深成指 +2.79%、创业板指 +4.16%,短线相对强度较高 |
关键结论:10-23 是放量反弹日而非单纯缩量底部日,宁波华翔的相对强度得到价格与成交额共同确认。后续若冲击 18.73 与 20.44~20.58 时量能快速退潮,应降低对突破持续性的预期;若回踩 16.85~15.89 时缩量且结构不失效,才更有利于验证底部质量。
数据:iFinD 前复权日线、财务三表、业务分部、股东与一致预期(截至 2026-10-23 收盘,取数 10-24);公司 2025 年报、2026 半年报、投资者关系记录与公开公告;财联社、同花顺、东方财富及公开报道(2025-10~2026-10);FoldSet 单票三周期扫描与三段式自动标注;市场成交额按全市场日行情汇总
三季报尚未正式披露,本页不使用空表或预测值冒充三季报实际值。所有估值锚均为情景测算,不构成投资建议或收益承诺
本报告仅供研究用途,不构成投资建议