公开研报 · 联合实验
肯特股份(301591.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-10-23 收盘(46.37 元)| 总市值 ≈50.7 亿元(总股本 1.094 亿股)| PTFE 氟塑专精特新小巨人 · 四氟膜放量第二曲线 · 高频覆铜板基材供应链 | 麦壳ABC+
一、结论摘要
二、时空结构分析
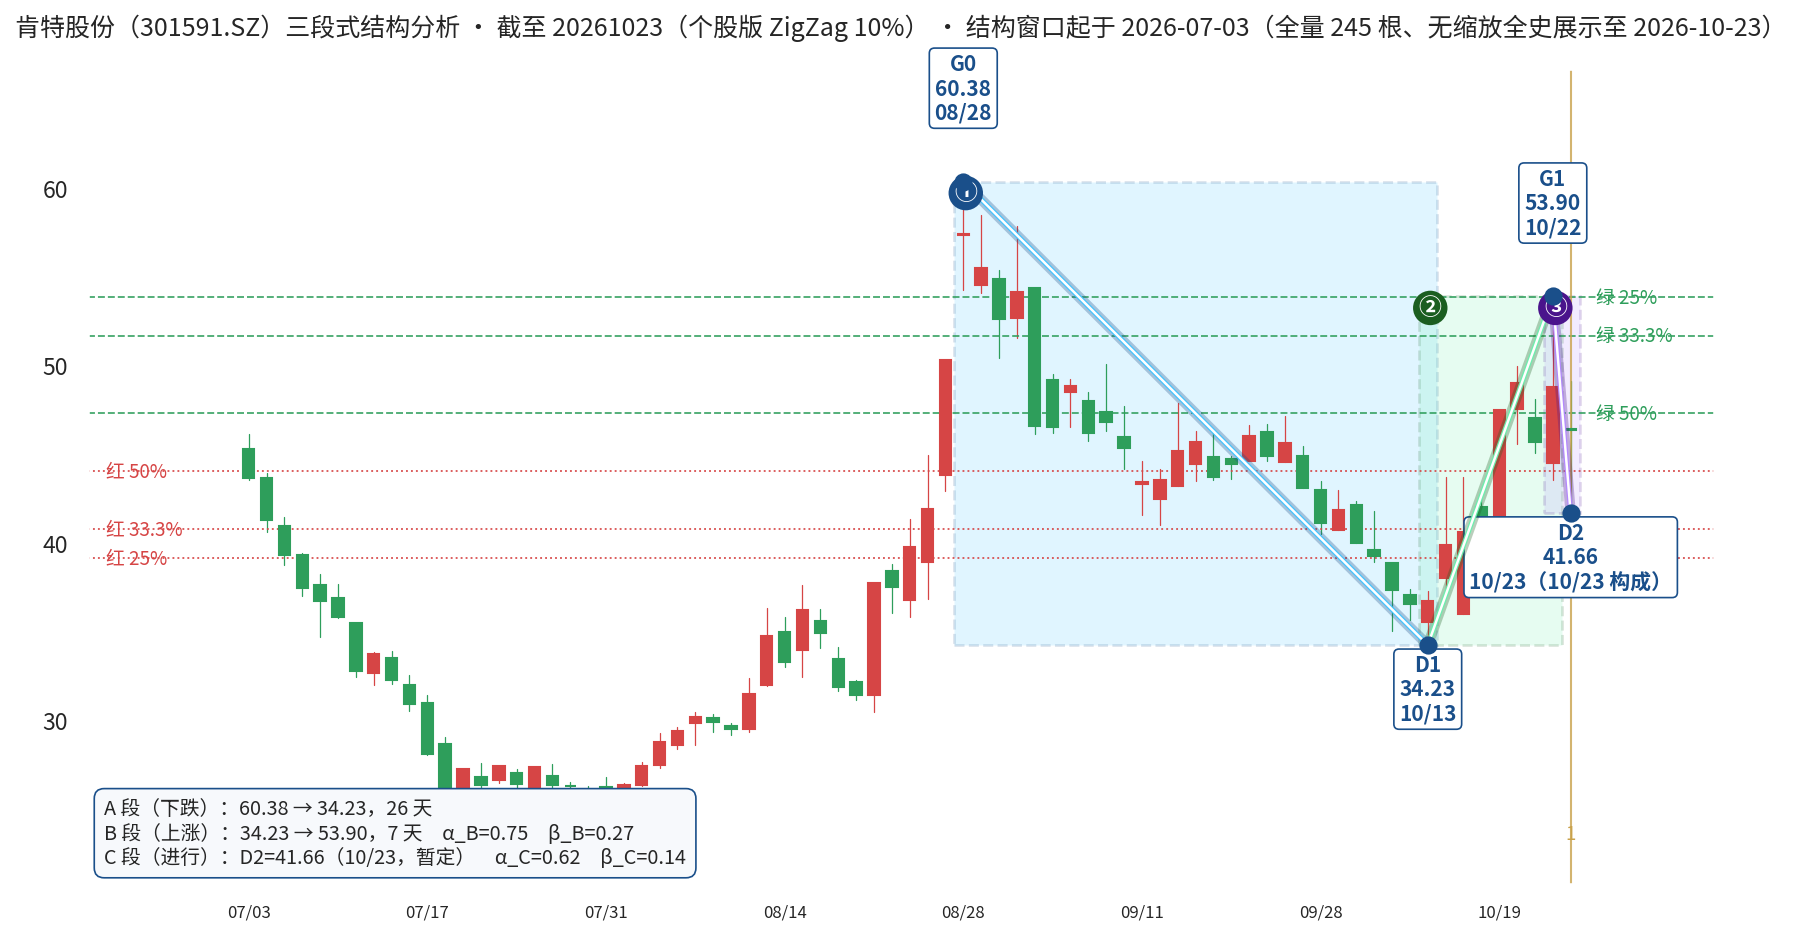
| 段落 | 区间 | 幅度 | 交易日 | 读数 |
|---|---|---|---|---|
| A 段(下跌) | 60.38(8/28)→ 34.23(10/13) | -43.3% | 26 | 主跌段,概念退潮+大盘调整双击 |
| B 段(上涨) | 34.23 → 53.90(10/22) | +57.5% | 7 | α_B=0.75、β_B=0.27,急拉式修复 |
| C 段(进行) | 53.90 → D2=41.66(10/23,暂定) | -22.7% | 1 | α_C=0.62,单日巨幅回吐 |
52 周区间 22.98~60.38,现价分位 62.5%——并非低位标的,B 段急弹后仍处于中高分位。关键线:41.66(D2 暂定)→ 46.37(现价)→ 49.99(10/20 高)→ 53.90(G1)→ 60.38(G0);下方唯一结构支撑 34.23(D1)。D2 确认须「缩量回踩不破 41.66 + 大盘配合」双条件;若有效跌破,C 段延伸目标即回看 D1 一带。
三、Husk-5 模型评分
| 维度 | 分值 | 权重 | 依据(2026-10-23 数据) |
|---|---|---|---|
| M · 数学 | 62 | 20% | 手选合规窗成立、G0>G1、B 段 7 天 α_B=0.75 强修复、D2 昨日新鲜诞生;扣分项:C 段单日 -22.7% 剧烈回吐、52 周分位 62.5% 不低、题材高波动形态信号噪声大 |
| V · 价值 | 40 | 25% | PE-TTM 约 90 倍(8/27 读数 90.05)、PB 5.99、PS 12.6,iFinD 无机构一致预期(FY1~FY3 空白);2026H1 归母 3210 万(-22.95%)增收不增利;对冲项:四氟膜 H1 营收 4775 万(+42.24%)、占比升至 21.6%,功能结构件毛利率 70%+ |
| C · 资金 | 68 | 20% | 20 日日均成交额 4.80 亿(红线宽裕)、近 5 日主力净流入 2.65 亿(10-20 网易读数)、10-9 股东户数 1.63 万(-15.37% 重新集中);扣分项:6/30→9/10 户数曾 1.45→2.06 万大幅分散、10-19 换手 34.21% 显示短线资金主导 |
| I · 产业 | 74 | 25% | 国家级专精特新小巨人;PTFE 氟膜国产替代(对标海外高端材料厂);四氟膜进入生益科技供应体系、用作高频覆铜板基材(AI 算力硬件材料叙事);下游覆盖氢能阀门密封、风电核电、半导体设备、医疗器械、轨道交通 |
| E · 事件 | 60 | 10% | 10-19 因「间接切入英伟达背板供应链」传闻 20CM 涨停(公司未证实,属概念催化);三季报 10 月下旬披露是短期裁判(H1 下滑后 H2 能否修复);募投氟膜产能爬坡中 |
| 加权总分 | 60.5 → 60 | — | A 级(贴线,A≥60) |
四、估值锚(总股本 1.094 亿股)
无机构一致预期,以下按 2025 年归母约 0.68 亿(PE-LYR 76.8 反推)与四氟膜放量节奏自建三档情景。
| 情景 | 假设 | 市值 | 股价锚 | 较现价 46.37 |
|---|---|---|---|---|
| 悲观 | 2026 归母 0.55 亿 × 45x | ≈24.7 亿 | 22.6 元 | -51% |
| 中性 | 2026 归母 0.68 亿 × 60x | ≈41 亿 | 37.5 元 | -19% |
| 乐观 | 2027 归母 0.9 亿(四氟膜放量)× 70x | ≈63 亿 | 57.6 元 | +24% |
现价 46.37 已高于中性锚,处于「乐观情景 halfway」定价——估值容错空间小,买点纪律比观点更重要。
五、产业链生态位
肯特股份(南京肯特复合材料)处于高性能氟塑料零部件的中游加工环节:上游为 PTFE 等氟树脂原料(巨化、东岳体系),下游为通信设备(高频覆铜板基材)、新能源装备(氢能阀门密封)、半导体设备、医疗器械等高端制造。差异化打法是「材料改性+精密成型」全套自主工艺(混料、模压烧结到薄膜成型),以进口替代切入海外高端材料厂的存量市场;主动压缩低毛利普通密封件(占比降至 59.7%),把产能与研发转向四氟膜与功能结构件。生态位短板:体量小(H1 营收仅 2.51 亿)、议价权弱、原料价格波动与汇兑损益直接冲击利润表(H1 财务费用 +135.7%)。
六、国内外对标
| 公司 | 市场 | 口径 | 定位对比 |
|---|---|---|---|
| 沃特股份(002886) | A 股 | 特种高分子材料 | 最接近的 A 股对标:LCP/PTFE 改性材料,同样讲高频基材故事,市值与收入体量均为肯特数倍 |
| 东材科技(601208) | A 股 | 电工绝缘+电子材料 | 覆铜板基材同链条,规模化和客户深度远超肯特 |
| Gore(美国,未上市) | 国际 | ePTFE 膜全球龙头 | 四氟膜的技术天花板与终极目标,肯特现有产品主要承接其国内替代需求 |
口径说明:对标仅用于产业位置感,三者在体量、产品层级、客户结构上均不可直接比价。
七、多空排查
利多清单
- 四氟膜 H1 营收 +42.24%、占比升至 21.6%,第二曲线真实放量(募投产能爬坡中)——源自 2026 半年报
- 功能结构件毛利率 70%+,产品结构持续高端化——源自 2026 半年报
- 进入生益科技供应体系,高频覆铜板基材卡位 AI 算力硬件材料链——源自同花顺/雪球 2026-10-14 报道
- 股东户数 10-9 较上期 -15.37% 重新集中,近 5 日主力净流入 2.65 亿——源自网易财经 2026-10-20
- 下游多点开花:氢能、半导体设备、医疗器械、轨道交通——源自公司半年报/公开报道
利空清单
- 2026H1 归母 3210 万(-22.95%)增收不增利:汇兑损失、毛利率承压、管理费用 +26.07%——源自 2026 半年报(8-27)
- PE-TTM 约 90 倍、无机构一致预期,估值缺乏盈利预测支撑——源自 iFinD 10-24
- 「间接切入英伟达背板供应链」未获公司证实,概念催化可持续性存疑——源自同花顺 2026-10-19
- 10-22 随大盘大跌,两日 53.90→46.37 回吐 -14.2%,短线筹码剧烈换手——源自 iFinD 日线
- 财务费用 +135.7%(H1),费用管控与汇率敏感性是持续拖累——源自 2026 半年报
多空比 ≈ 5:5(题材弹性与产业亮点 ↔ 估值高企与盈利下滑)。关键线:价格线 41.66(D2 暂定)/ 34.23(D1)/ 53.90(G1);事件线 三季报披露(10 月下旬)、四氟膜新产能爬坡进度、概念催化证实或证伪。
八、成交额三指标(数据截至 2026-10-23)
| 指标 | 读数 | 评述 |
|---|---|---|
| 两市成交额 | 1.96 万亿 | 较前一交易日放量约 4200 亿;MA20=1.68 万亿 < MA60=1.97 万亿,空头排列但单日巨量深 V(沪指 +0.89%/创业板指 +4.16%) |
| 个股平均成交额 | 3.52 亿 | 全市场均值(5572 只);肯特 20 日日均 4.80 亿高于均值,流动性无虞 |
| 市场资金零量(中位数) | 1.30 亿 | 全市场个股成交额中位数(10-23,观察期只记录不打分) |
| 交易资金零量(本标的) | ≈144 万元 | 不对集合结构产生影响的临界资金量级 |
市场背景 vs 个股相对强度:10-23 大盘深 V 放量反弹,肯特收 46.37(当日低 41.66 即 D2),弱于指数(未能收复 10-22 跌幅)——相对强度中性偏弱,B 段修复成色待验。
数据:iFinD 日线/估值读数(截至 2026-10-23 收盘,取数 10-24)、公司 2026 半年报(8-27)及公开报道(同花顺/雪球/网易财经 2026-10-14~20);麦壳定位按集合定位口径呈现
本报告仅供研究用途,不构成投资建议