公开研报 · 联合实验
华友钴业(603799.SH)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-09-30 收盘(前一交易日,收 35.00 元)| 现价 35.31 元(2026-10-08 午间)| 总市值 ≈666 亿元(总股本 ≈18.85 亿股)| 全球镍钴锂一体化材料龙头 · 三元前驱体/正极 + 印尼镍 + 非洲锂 + 钴资源| 麦壳ABC+
一、结论摘要
二、时空结构分析(技术面)
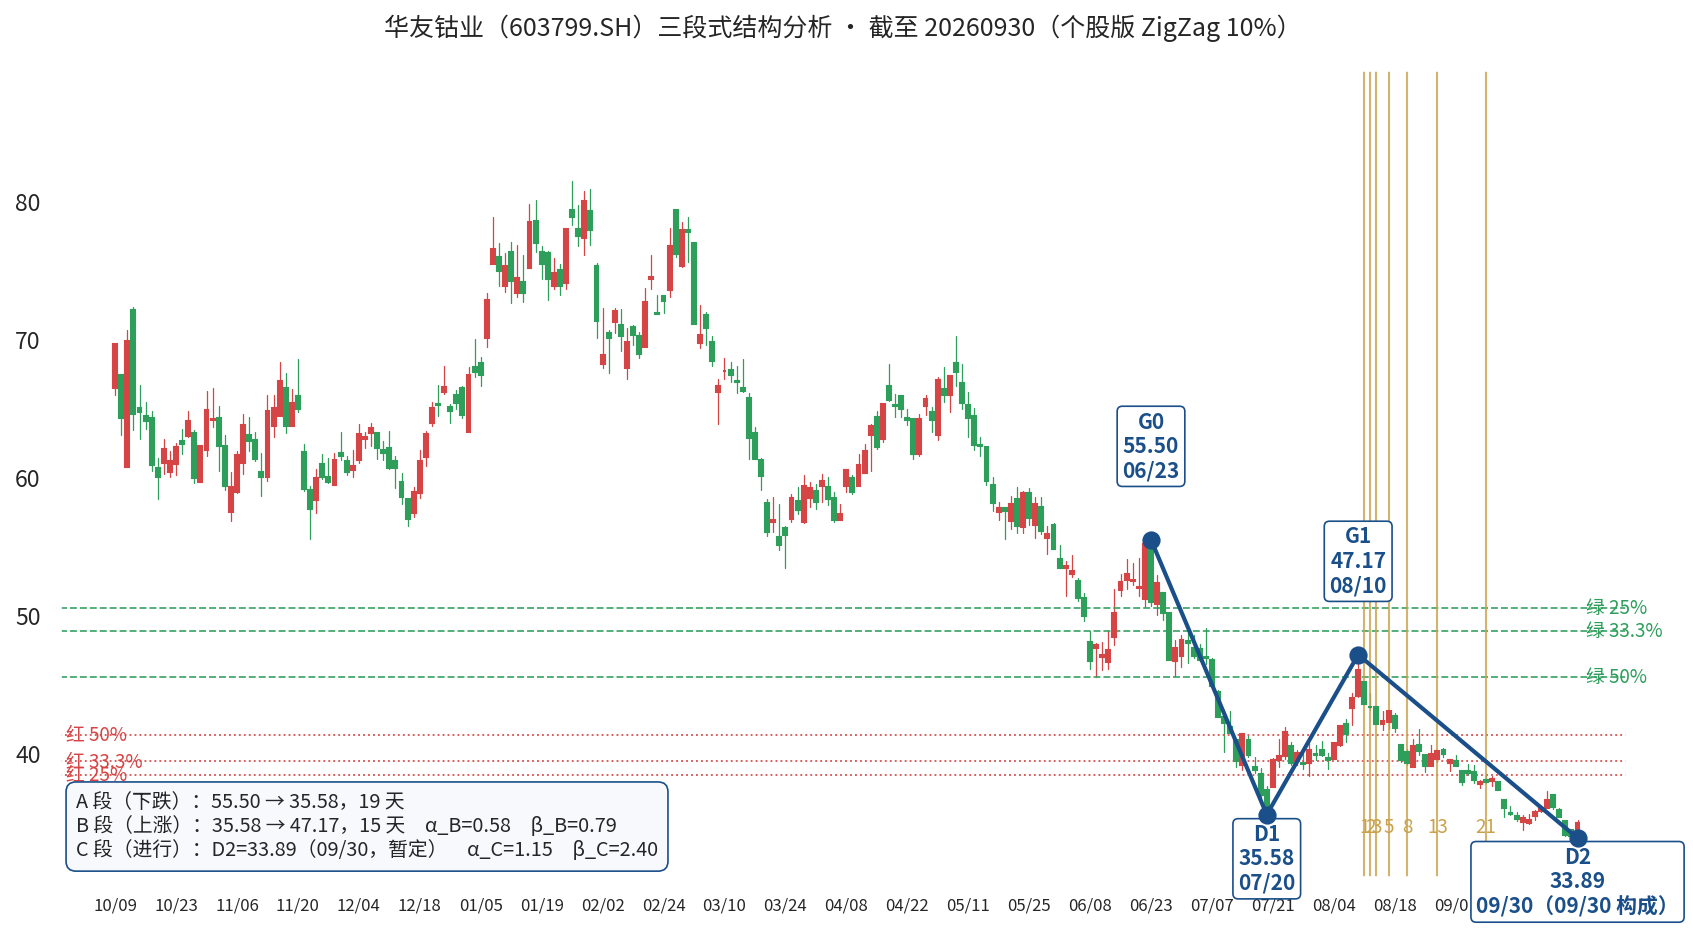
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 55.50(6/23)→ 35.58(7/20) | 19 天 | -35.9% | 年内主跌段:1 月 82.17 见顶后重心一路下移,6/23 平台失守加速出清,19 天跌去三分之一市值 |
| B 段 · 上涨 | 35.58 → 47.17(8/10) | 15 天 | α=0.58 β=0.79 | 中报预告与刚果(金)钴禁令预期驱动的修复,收复 A 段跌幅 58% 后止步——仍属弱反弹的强端,动能不足以扭转年级别下行 |
| C 段 · 当前 | D2 暂定 33.89(9/30) | 已 36 天 | α_C=1.15 β_C=2.40 | 回撤吞掉全部 B 段涨幅并跌破 D1(33.89 < 35.58,破位 -4.8%),随后 9/29~9/30 在 33.89~35.00 窄幅企稳——破位后的首组企稳 K 线,与周线宣称构成破底回稳结构 |
麦壳定位(FoldSet 集合定位)
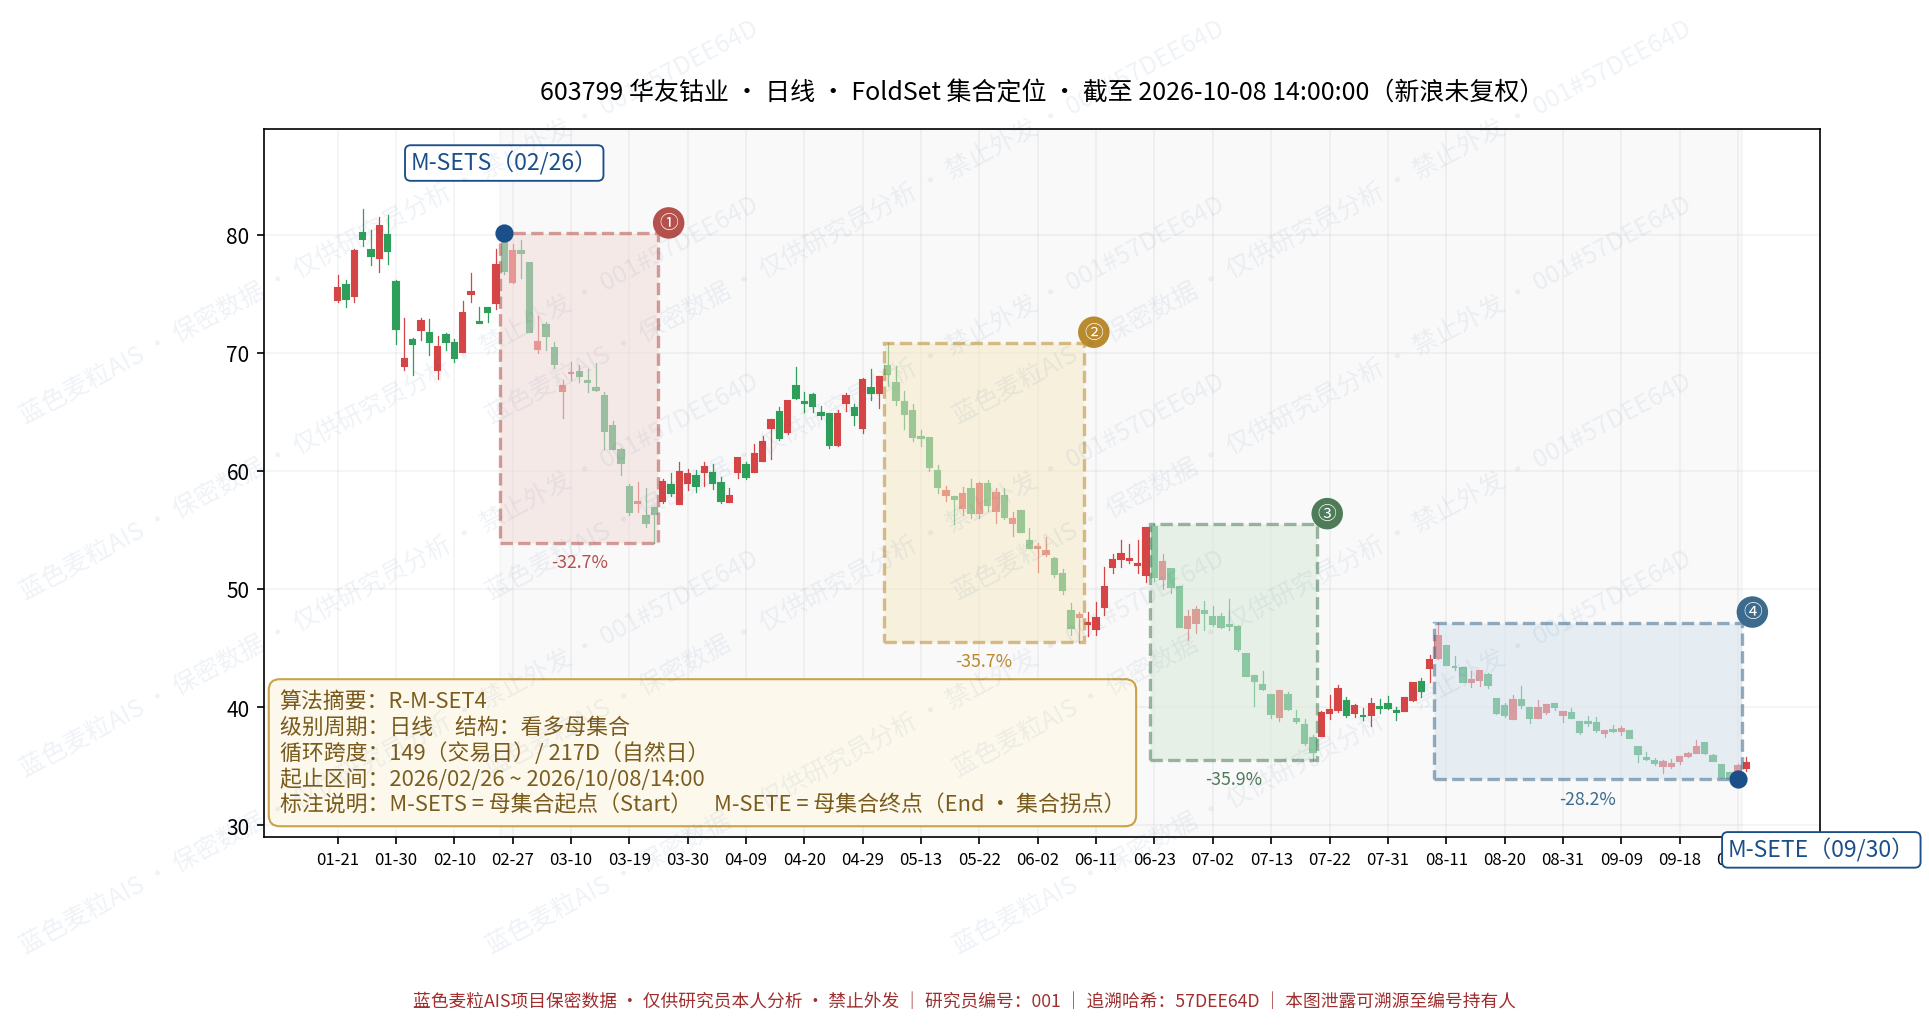
麦壳定位三周期扫描(单票快检,数据截至 9/30 收盘):日线 R-M-SET3 / SET4 双跑同价——拐点 33.89(9/30,随 9/30 新低推进),顶递降★,距今 1 根,最新价 35.31 站上拐点价;60 分钟 L-M-SET3 拐点 41.75(8/14)距今 131 根,陈旧仅作背景;周线单票口径 MISS。生产口径联读(HUSK LAB 10/08 11:30 场,判定含当日盘中数据):华友钴业以 R+Z 双锁定入榜——日线级锁定 9/30、周线级数组序列 [-1,0] 宣称低点 33.89(9/30 周),R+Z 共振 s=14(M=72.1),Fold2 稳健类、顶递降★,A 级 65.55 分。母集合拐点 33.89、周线宣称 33.89、三段式 D2=33.89、9/29 盘中低点 34.03 四线同区——34 元下方是本轮结构认定的生死带。
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 68 | 日线 SET3/SET4 拐点 33.89(9/30,★,随新低推进)+ 周线 [-1,0] 宣称 33.89(9/30)双锁定、R+Z 共振 s=14,三口径同价(+);C 段已破 D1、α_C=1.15 回撤过深、β_C=2.40 时间拖长、年级别下行未扭转(−);52 周分位 ≈3% 极低位(+) |
| V · 价值 | 80 | 市值 ≈666 亿;PE-TTM 10.9x、PB 1.30x、PS 0.82x、PEG 0.23;一致预期 2026E 归母 80.15 亿(+31.2%)对应动态 ≈8.3x、2027E 103.5 亿 ≈6.4x;H1 归母 35.07 亿(+29.4%)创历史同期最好;52 周分位 ≈3%;扣分:Q2 单季环比 -59.6%、券商预测分歧大(2026E 58~80 亿) |
| C · 资金 | 55 | 20 日日均成交 13.35 亿(活跃,大资金进出顺畅);9/30 能源金属板块主力净流入 15.71 亿、华友为板块领涨股(行业口径,+);7/21 启动 6~10 亿回购尚未实施(潜在承接,+);但 MA5/MA20 量比 0.87 持续缩量、年内 -42% 资金趋势流出、Q2 后筹码松动(−) |
| I · 产业 | 75 | 镍钴锂一体化全球龙头:三元正极 H1 出货 7.63 万吨(+93%,超高镍 9 系占比七成以上)、前驱体 8.08 万吨(+94%)、碳酸锂 3.05 万吨(+17%);印尼 Pomalaa 12 万吨镍湿法项目年底投产、Sorowako 6 万吨前期准备;津巴布韦硫酸锂项目建成、加纳 Ewoyaa 锂矿(112.7 万吨 LCE)收购;匈牙利正极项目与 LGES/EVE 长单;固态电池/eVTOL 材料卡位 |
| E · 事件 | 65 | 刚果(金)10/15 结束钴出口禁令、10/16 转配额制(2026/2027 每年上限 9.66 万吨 ≈ 2024 年产量 44%),钴价中枢上移预期 + 公司自有钴产能 3 万吨级受益(8 月起精矿禁令再升级);Pomalaa 投产、Ewoyaa 交割、回购推进为期权;扣分:钴价上半年曾现"预期落空"式震荡偏弱、印尼硫磺危机压制 MHP 出货 -19%、消费电子钴需求 -24% |
合成总分 69.85 ≈ 69.9 分 → 评级 A 级(60 ≤ 分 < 70,贴 S 线)
红线检查:通过(无 ST/退市标识;新能源材料主线赛道;20 日日均成交额 13.35 亿 ≫ 1 亿;数学信号为实测命中)。合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 35.31 元 / ≈666 亿 | 总股本 ≈18.85 亿股;52 周区间 34.03 ~ 81.47(现价分位 ≈3%);年内 -42%(1 月 82.17 见顶);无实控人变更,董事会 4 月完成换届(陈红良任董事长兼总裁) |
| 盈利底数 | 2026H1 归母 35.07 亿(+29.38%) | H1 营收 555.68 亿(+49.39%)创历史同期最好;扣非 33.11 亿(+27.97%);经营现金流 21.48 亿(+32.76%);但 26Q2 单季归母 10.10 亿,环比 -59.55%(镍钴出货阶段性承压:华飞 5/1 起停产检修、MHP -19%、钴产品 -24%);少数股东损益 16.60 亿(+118%)显著侵蚀归母 |
| 一致预期(iFinD,10/08) | 2026E 归母 80.15 亿(+31.2%) | FY1~FY3 归母 80.15 / 103.53 / 123.34 亿;营收 993.9 / 1135.2 / 1272.2 亿;分歧提示:券商 2026E 预测区间 58.03(民生)~ 80.15 亿(iFinD 一致)、渤海 66.16 亿(下调后) |
| PE-TTM / PB / PS / PEG | 10.9x / 1.30x / 0.82x / 0.23 | 动态 PE(2026E)≈8.3x、(2027E)≈6.4x;PB 1.30x 接近净资产底价区 |
| 悲观锚(2026E 归母 66 亿 × PE 9x) | ≈595 亿 / 31.6 元 | 钴价中枢不上移 + 镍项目继续拖累 + Q3 环比不修复——距现价 -10.5% |
| 中性锚(2026E 归母 80 亿 × PE 11x) | ≈880 亿 / 46.8 元 | 一致预期兑现、估值回到周期成长中枢——距现价 +32% |
| 乐观锚(2027E 归母 104 亿 × PE 12x) | ≈1245 亿 / 66.1 元 | 钴价上行兑现 + Pomalaa 满产 + 锂自给率提升,按 2027E 盈利给成长估值——距现价 +87%(时间上对应 2027 年兑现路径) |
| 股本变动情景 | 回购 6~10 亿(未实施) | 7/21 公告回购方案,最新进度显示尚未实施——实施即为期权性承接;无在途定增/并购摊薄 |
估值锚结论:现价 35.31 元坐在悲观锚与中性锚之间的偏下位置——市场只给了"2026E 盈利打个八折 + 9 倍 PE"的定价,对钴价上移、镍项目投产、锂自给三条期权几乎零计价。PB 1.30x 意味着下行有资产底,33.89 结构线给出 -4% 的风险边界;向上 +32%(中性锚)的钥匙在三季报的 Q2 环比修复证据与 10/16 配额制的钴价实际响应。估值与结构罕见地同向:都在等"右侧第一份数据"。
五、产业链生态位
位置:全球镍钴锂一体化新能源材料龙头——上游资源(印尼镍、非洲钴/锂、刚果(金)钴布局)+ 中游冶炼(MHP/电镍/钴盐/碳酸锂)+ 下游材料(三元前驱体、正极材料)全链贯通。2026H1 营收 555.68 亿(+49.4%),体量居 A 股能源金属板块首位。
位次与打法:三元前驱体全球前二、超高镍 9 系占比七成以上,Ni94/Ni95 通过头部客户 46 系大圆柱认证并量产、Ni95 单晶完成无人机 PPAP 导入;正极绑定 LGES/SKOn/亿纬等头部电池厂,匈牙利项目与 LGES、EVE 签长单开启欧洲本土化;资源端以印尼 Pomalaa(12 万吨镍,年底投产)+ Sorowako(6 万吨前期)+ 津巴布韦硫酸锂 + 加纳 Ewoyaa 锂矿构建第二增长曲线;4.55V 高电压钴酸锂百吨级交付切入国际高端品牌,eVTOL/固态电池多点卡位。
生态位短板:① 上游冶炼成本端受硫磺危机直接冲击(华飞停产检修、MHP -19%),硫酸自给项目投产前成本劣势仍在;② 少数股东损益 +118%——印尼合资结构下归母口径弹性被显著稀释;③ 消费电子钴需求 -24% 的存量萎缩无法被新能源增量完全对冲;④ 印尼政策(镍矿特许权、当地持股要求)与非洲地缘(刚果(金)政策多变、加纳交割不确定性)的双重主权风险敞口;⑤ Q2 盈利环比 -59.6% 暴露盈利波动性远高于一体化龙头的市场想象。
六、国内外对标上市公司对比
| 公司 | 估值读数 | 定位 |
|---|---|---|
| 华友钴业(603799.SH) | 市值 ≈666 亿;PE-TTM 10.9x / PB 1.30x / PS 0.82x;2026E 归母 80.15 亿(+31%)动态 ≈8.3x | 镍钴锂一体化全球龙头,前驱体全球前二,资源+材料+回收全链 |
| 中伟股份(300919.SZ) | 前驱体同业,体量约为华友材料板块的直竞对标 | 三元前驱体专业龙头,无上游资源纵深,估值波动弹性更大 |
| 寒锐钴业(300618.SZ) | 钴价弹性标的(9 月初曾因刚果(金)禁令单日 +16%) | 钴粉/钴盐纯弹性,体量小、业绩随钴价放大,作钴价敏感度对照 |
| 格林美(002340.SZ) | 回收+前驱体双线 | 电池回收闭环 + 前驱体,城市矿山模式差异对标 |
| Glencore 嘉能可 / Umicore 优美科(国际) | — | 模式参照:全球大宗贸易商兼钴中间品最大供应商 / 正极材料欧洲本土化制造的在位者——华友匈牙利项目正是切入优美科的腹地 |
口径说明:华友钴业估值读数为 2026-10-08 午间价与 iFinD 一致预期(10/08 取数);同业为定性定位对标,比价以各自最新披露为准;国际公司仅作模式参照不作估值比价。
对比结论:市场给"纯钴弹性"的寒锐钴业以事件驱动定价(单日 +16%)、给"无资源纵深"的中伟以制造估值,给华友的 8 倍动态 PE 里既没有计入资源端期权(钴配额、镍投产、锂自给),也没有给材料端龙头溢价——一体化在下行期是折价项(盈利波动被上游放大),在价格上行期才是溢价项。当前估值锚的本质:买 2026E 80 亿归母的确定性,白送三条资源期权。
七、利多利空信息排查
利多
- 结构双锁定:日线 R-M-SET3/SET4 母集合拐点 33.89(9/30,随新低推进,★)+ 周线 [-1,0] 宣称 33.89(9/30)R+Z 共振入榜(HUSK LAB 10/08 11:30 场,A 级 65.55)——母集合拐点、周线宣称、三段式 D2 三口径同日同价
- 刚果(金)钴政策拐点:10/15 结束 2 月禁令、10/16 转出口配额制(2026/2027 每年 9.66 万吨 ≈ 2024 年产量 44%),8/6 精矿禁令再升级——钴价中枢上移预期强化,公司自有钴产能 3 万吨级直接受益
- 业绩底:2026H1 营收 +49.4%、归母 +29.4% 创历史同期最好;经营现金流 +32.8%;研发投入 11.21 亿(+109%)
- 成长兑现中:三元正极 +93%(超高镍 9 系占七成以上)、前驱体 +94%;大圆柱材料覆盖亿纬等头部并规模放量;固态电池/eVTOL 材料多点突破
- 项目投产窗:印尼 Pomalaa 12 万吨镍项目年底投产;匈牙利正极与 LGES/EVE 长单;津巴布韦硫酸锂建成、加纳 Ewoyaa(112.7 万吨 LCE)收购
- 估值底:PE-TTM 10.9x / PB 1.30x / PEG 0.23;52 周分位 ≈3%;7/21 公告 6~10 亿回购(尚未实施=待兑现承接盘)
- 资金信号:9/30 能源金属板块主力净流入 15.71 亿、华友为板块领涨股(节后首日)
利空
- 结构未确认:C 段已破 D1(33.89 < 35.58),年级别下行未扭转,60 分钟拐点陈旧(41.75 距 131 根);收复 35.58 前低之前仍是左侧
- 盈利波动:26Q2 归母 10.10 亿,环比 -59.6%;少数股东损益 16.60 亿(+118%)侵蚀归母——一体化在下行期放大波动
- 上游承压:华飞 5/1 起停产检修、MHP 出货 -19%;硫磺涨价推高冶炼成本;钴产品出货 -24%(消费电子萎缩)
- 钴价预期落空风险:2026 上半年钴价曾"预期收紧却震荡走弱"(SMM 半年回顾)——配额制的涨价弹性并非单边确定
- 资金趋势:年内 -42%、MA5/MA20 量比 0.87 持续缩量;回购公告后两个月未实施(资金占用或价格观望)
- 主权与政策敞口:刚果(金)政策多变、印尼镍政策、加纳交割不确定性;高海外资产占比下的地缘折价
多空比 7:6,利多略占优:利多集中在"双锁定结构 + 钴政策拐点 + 估值底 + 业绩底",利空集中在"盈利波动 + 结构未确认 + 上游承压 + 预期落空风险"。A 级 69.9 分(贴 S 线)的含义:这是一张"周期底部的资源期权票"——35 元下方风险边界清晰(33.89),上方三条期权(钴价、镍投产、锂自给)均未计价;防守档(麦仓监测第 5 期)市场环境下,左侧小仓位沿结构线试探、右侧加仓等 35.58 收复与三季报环比修复证据,是纪律内最自洽的路径。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 14092 亿 | 近一年极缩区(麦力池机制已据此降至 Top800 档) | 9/29 创 14 个月地量区域,节后首日资金回流中(数据截至 9/29,9/30 两市数据待补) |
| 个股平均成交额 | ≈2.70 亿/家 | 随总量地量同步走低 | 全市场弹药水位低位 |
| 个股成交额中位数(市场资金零量·观察期) | 1.048 亿 | 9/9 读数(观察期内只记录不打分,最新一期待更新) | 半数股票日成交不足 1.05 亿 |
关键结论:华友钴业 20 日日均成交 13.35 亿 = 中位数股票的 12.7 倍、全市场个股平均的 4.9 倍——大市值活跃票,大资金进出顺畅,结构信号的防操纵权重大于小票。交易资金零量 ≈400 万元——低于该量级的资金进出无法对集合结构产生可观测影响;9/30 全天成交 13.73 亿 ≈ 零量的 343 倍,今日(10/08)午前已成交约 7 亿——节后回流资金已在该票留下可观测量级的足迹,9/30 板块主力净流入即为佐证。大市极缩是双刃剑:地量背景下的双锁定信号分量更重(抛压衰竭),但右侧确认需要回流资金持续接棒。
数据:iFinD 日线/一致预期(截至 2026-09-30,取数 10/08)、公司 2026 年半年报及公告、央广网/东方财富/每日经济新闻/SMM/券商研报公开报道(2026-07~10)、HUSK LAB 生产口径(10/08 11:30 场);麦壳定位按集合定位口径呈现