公开研报 · 联合实验
华泰证券(601688.SH)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-10-15 收盘(前一交易日,收 17.87 元)| 现价 17.87 元(2026-10-16 午间盘中)| 总市值 ≈1,613 亿元(总股本 90.27 亿股)| 头部券商 · 财富管理 + 并购顾问行业第一 · 国际业务 | 麦壳ABC+
一、结论摘要
二、时空结构分析(技术面)
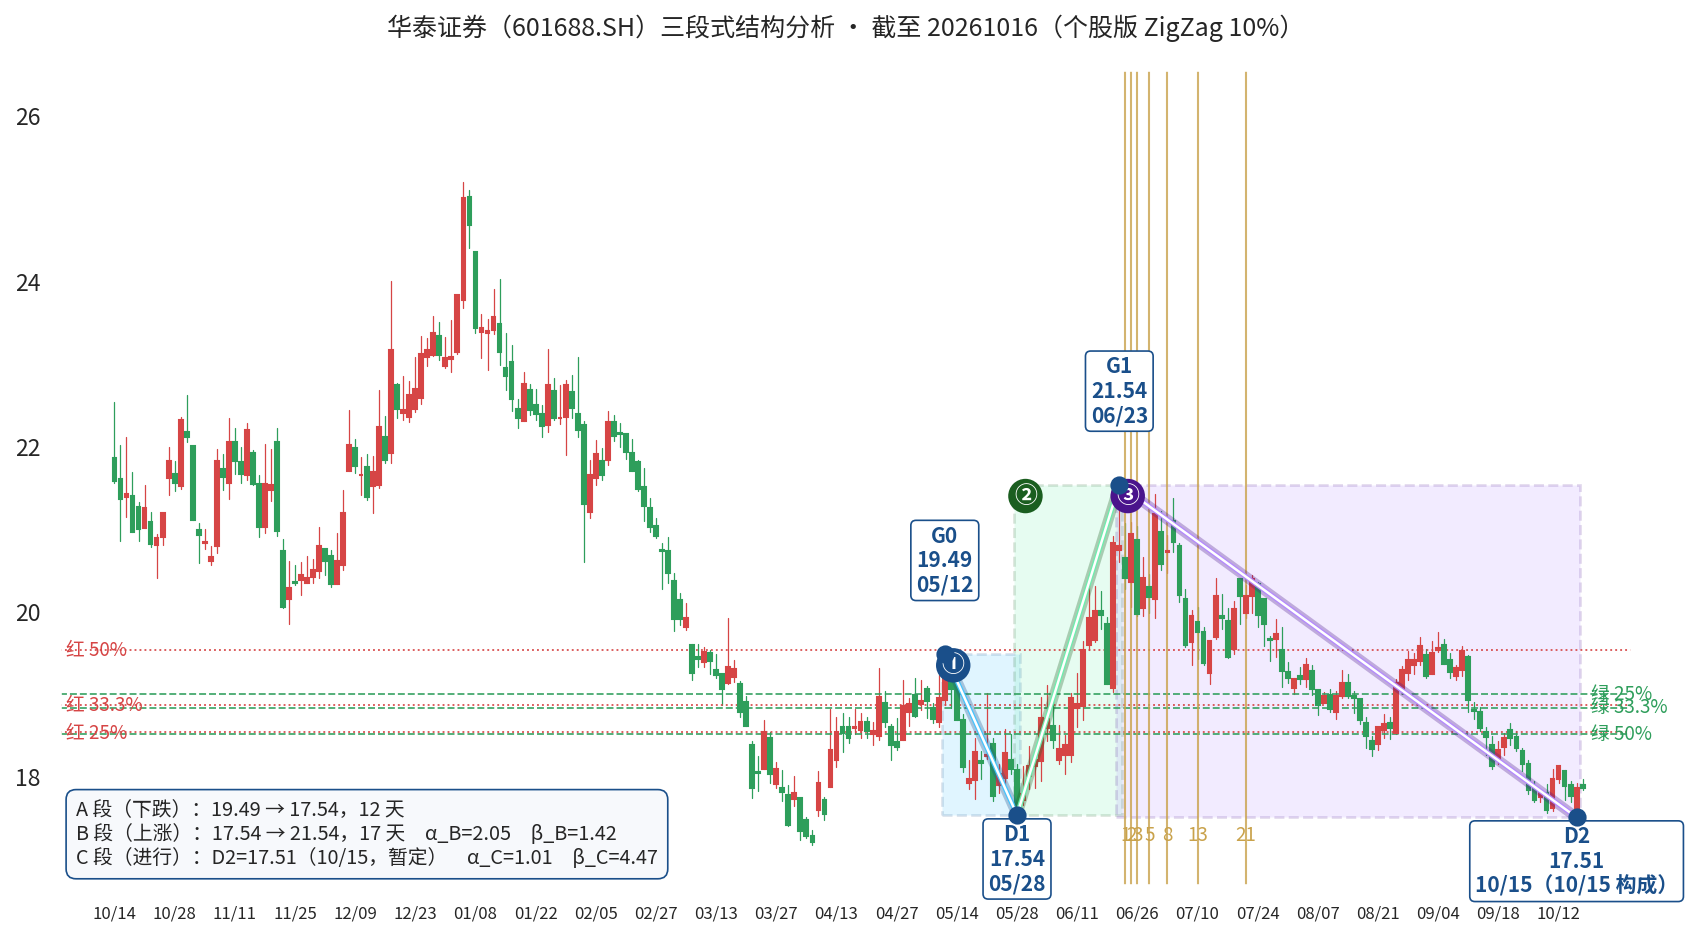
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 19.49(5/12)→ 17.54(5/28) | 12 天 | -10.0% | 5 月调整段——12 天跌 10%,量能温和 |
| B 段 · 上涨 | 17.54 → 21.54(6/23) | 17 天 | α=2.05 β=1.42 | 17 天大涨 22.8%,收复 A 段两倍(α_B=2.05)创反弹新高——B 段强势段对应 6 月市场放量,券商 β 属性尽显 |
| C 段 · 当前 | D2 暂定 17.51(10/15) | 已 71 天 | α_C=1.01 β_C=4.47 | 自 6/23 起 71 天回落最深 -18.7%,C 段时长为 A+B 总和 2.6 倍(β_C=4.47)——六票中时间消化最充分;10/15 低点 17.51 与日线母集合拐点同日同价构成,双拐点新鲜成立 |
麦壳定位(FoldSet 集合定位)
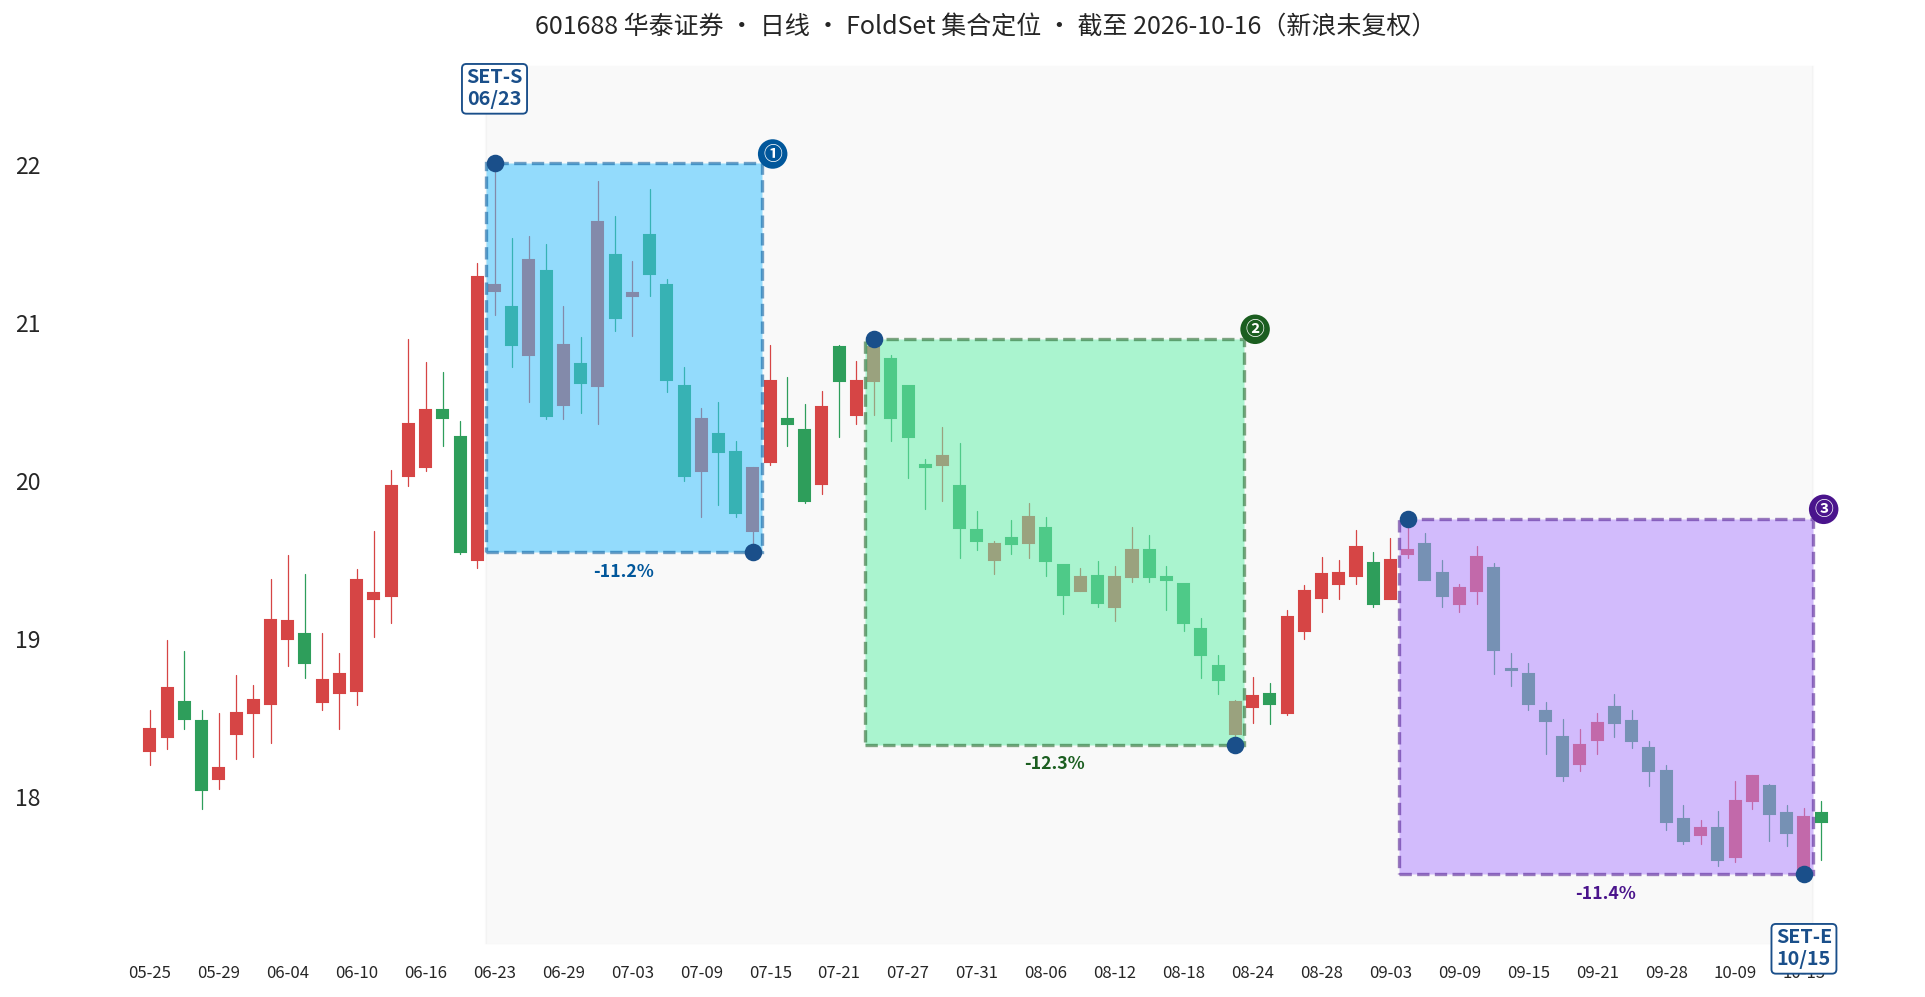
麦壳定位三周期扫描(10/16 午间):日线 R-M-SET3 拐点 17.51(10/15,距今 1 根),G0=22.01(6/23),母集合 77 交易日——6/23 反弹顶以来的全链递降在 10/15 收出低点,与三段式 D2=17.51(10/15,暂定)同价会师。60 分钟 L-M-SET3 拐点 18.33(8/21,距今 137 根)陈旧,按规则不嵌、正文交代;周线 MISS 不作断言。17.51 是本轮结构的生死线:它是 6 月市场天量顶以来券商板块深度回撤的暂歇点;值得注意的是 10-14 两市极端缩量(14,264 亿)次日即现拐点构成——地量见地价的市场级印证,但持续性仍取决于量能回升。
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 62 | 三段式完整 + C 段 71 天充分消化(β_C=4.47 六票最优)+ D2=17.51 与日线 SET3 同价会师(10/15,距今 1 根)(+);60m 137 根陈旧、周线 MISS 降档(−);券商 β 与量能强耦合,结构容错受市场环境影响(−) |
| V · 价值 | 74 | 市值 ≈1,613 亿;2026E 一致预期归母 207 亿(≈7.8 倍)、2027E ≈7.0 倍——头部券商的"业绩创新高 + 估值历史低位"组合;华创目标价 26.43 元(+48%);H1 年化 ROE 11~12.6%;PB ≈1 倍下方 |
| C · 资金 | 66 | 20 日日均成交 8.34 亿(中等活跃,过红线 8 倍);股东户数 22.0 万户、环比 +5.4% 温和;两融市占 7.5%、涨乐 MAU 1283 万蝉联第一——渠道黏性强;10-14 市场极端缩量对券商品种形成短期压制(−) |
| I · 产业 | 70 | 头部全牌照券商:经纪手续费 H1 +50.4%(证券经纪 +67.9%)、两融余额 2,256 亿(+73%)市占 7.5%、并购财务顾问 7 单行业第一(交易金额 933.85 亿行业第二,"并购六条"主承销商)、股权承销 532.62 亿、债承 7,188.65 亿头部、参股华泰柏瑞/南方基金贡献 7.1 亿;短板:业务本质是市场 β 的镜像,无独占壁垒;资本缓冲消耗(资本杠杆率 -2pct) |
| E · 事件 | 70 | 三季报(Q2 +76.4% 动能能否延续取决于 Q3 成交额——10 月前半月缩量是隐忧);并购六条 pipeline 持续兑现;"十五五"资本市场改革预期;风险:成交额趋势性萎缩的 β 反噬、自营波动、两融风险敞口 |
合成总分 68.6 分 → 评级 A 级
红线检查:通过(无 ST/退市标识;证券业属国家鼓励类;20 日日均成交额 8.34 亿 ≫ 1 亿;数学信号为实测命中非假设)。合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 17.87 元 / ≈1,613 亿 | 总股本 90.27 亿股;52 周分位 ≈8%;实控人江苏省国资(国资控股背景) |
| 盈利底数 | 2026H1 归母 116.92 亿(+54.87%) | H1 营收 236.58 亿(+45.86%)、扣非 117.02 亿(+56.96%)均创同期新高;Q2 归母 68.91 亿(+76.4% 环比 +43.55%);年化 ROE 11.05~12.6%;2025 年低基数含处置子公司一次性出清,2026 增速为"干净增速" |
| 一致预期(iFinD,10/16) | 2026E 归母 207.39 亿 | FY1~FY3 归母 207.39 / 229.16 / 250.51 亿——FY1 隐含 H2 约 90 亿,低于 H1 年化水平,预期不算激进 |
| PE-TTM / PB | ≈7.8x / ≈1.0x 下方 | 头部券商"业绩创新高 + 估值破净附近"的经典错配区 |
| 悲观锚(2026E 归母 190 亿 × PE 7x) | ≈1,330 亿 / 14.7 元 | 成交额趋势性萎缩至 1.5 万亿下方、自营回吐——距前收 -18% |
| 中性锚(2026E 归母 207 亿 × PE 10x) | ≈2,074 亿 / 23.0 元 | 业绩兑现+估值修复至历史中枢下沿——距前收 +29% |
| 乐观锚(2027E 归母 229 亿 × PE 12x) | ≈2,752 亿 / 30.5 元 | 并购六条大年+成交额中枢上移+十五五改革溢价——距前收 +71%(华创目标价 26.43 元介于中性-乐观之间) |
| 股本变动情景 | 无在途摊薄 | 可转债/配股压力有限;国资控股下再融资审慎 |
估值锚结论:现价 sitting 悲观锚上方不远——市场给"业绩历史新高的头部券商"只开 7.8 倍,隐含了对成交额持续性的深度怀疑(10-14 的 1.43 万亿地量正是这种怀疑的最新证据)。17.51 双拐点 + 7.8 倍 PE 构成"结构-价值"双底;向中性锚修复的触发器是三季报与成交额中枢,而非公司个体努力——这是券商票的本质,也是它的赔率来源。
五、产业链生态位
位置:头部全牌照券商——财富管理(涨乐财富通 MAU 1283 万蝉联行业第一)、机构服务、投行、资管、自营、国际业务全线条;参股华泰柏瑞(ETF 巨头)与南方基金。
位次与打法:本轮业绩弹性的三条引擎——①市场 β:H1 全市场 ADT 2.74 万亿(+96.9%)直接转化为经纪 +50.4%、代销 +114.5%;②资本中介:两融余额 2,256 亿(+73%)市占 7.5% 稳步抬升;③并购六条:独立财务顾问过会 7 单行业第一——这条线的持续性优于股权承销(低基数修复),是政策红利的核心承接者。"AI 涨乐"买方投顾体系与工具迭代是效率变量。
生态位短板:①无独占壁垒,全行业同吃市场 β——业绩弹性是镜像而非能力;②缓冲垫消耗:资本杠杆率 13.27%→11.27%、流动性覆盖率 190%→167%,扩张的持续性受约束;③自营盘随市场波动,Q3 若市场缩量+调整将双杀;④资管 Q2 同比转负(-5%)是唯一的暗点。
六、国内外对标上市公司对比
| 公司 | 估值读数 | 定位 |
|---|---|---|
| 华泰证券(601688.SH) | 市值 ≈1,613 亿;2026E 归母 207 亿,≈7.8 倍,PB ≈1.0x 下方 | 财富管理与并购顾问双第一的头部全牌照 |
| 中信证券(600030.SH) | — | 行业龙头——对照组:中信享受流动性溢价,华泰的并购顾问特色(7 单第一)在并购六条周期是差异化α |
| 东方财富(300059.SZ) | — | 互联网券商——对照组:东财的零售流量溢价 vs 华泰的全牌照机构化,两种财富管理模式 |
| 高盛 / 摩根士丹利(国际) | — | 全球投行——仅作模式参照:并购顾问+机构服务的国际化对标 |
口径说明:华泰证券估值读数为 2026-10-15 收盘价与 iFinD 一致预期(10/16 取数);同业仅作路线对照不作精确比价。
对比结论:券商板块是"市场成交量的衍生品",个股差异来自业务结构。华泰的并购顾问第一在并购六条周期具备稀缺性,但估值修复的钥匙不在公司手里——在两市成交额。17.51 的双拐点 + 地量后的量能回升,是这个 β 品种左侧布局的标准形态。
七、利多利空信息排查
利多
- 双拐点同价:D2=17.51 与日线 SET3 同价(10/15,距今 1 根);C 段 71 天六票中消化最充分;10-16 盘中站上
- 业绩历史新高:H1 归母 +54.87%、Q2 +76.4% 加速度向上;扣非 +56.96% 干净增速;ROE 11~12.6%
- 估值六票最便宜的金融标的:≈7.8 倍 PE、PB ≈1 下方;华创目标 26.43 元(+48%)
- 并购六条红利:财务顾问 7 单行业第一;经纪 +50.4%、两融市占 7.5%;涨乐 MAU 第一
- 10-14 两市 1.43 万亿地量次日即现拐点构成——地量见地价的市场级印证
利空
- β 反噬风险:10 月前半月成交额趋势性萎缩(10-14 仅 1.43 万亿)——券商业绩与市场成交量镜像,Q3 若缩量延续,三季报增速将自然回落
- 资本缓冲消耗:资本杠杆率 -2pct、流动性覆盖率 190%→167%,扩张持续性受约束
- 自营盘随市场波动,调整市中双杀风险
- 资管 Q2 同比 -5% 暗点;投行股权承销仍是低基数修复而非新高
- 60 分钟/周线定位证据缺席(陈旧/MISS,诚实标注);21.54(G1)未收复前仍是左侧
多空比 5:5,均衡偏多。A 级 68.6 分的含义:结构-估值双底 + β 依赖——它是六票中"市场β期权"属性最强的一张:17.51 双拐点给出 -2% 风险边界,7.8 倍 PE 给出价值底,向上弹性取决于两市成交额能否重返 2 万亿。防守档环境下,这是用结构线防守、博β修复的标准化左侧配置。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 16,457 亿(10/15) | <MA20(17,486 亿)<MA60(20,811 亿) | 10-14 的 14,264 亿是本轮缩量极值,10-15 回升至 1.65 万亿——地量后出现拐点构成,对券商品种是双重信号 |
| 个股平均成交额 | ≈2.96 亿/家(10/15) | 随总量低位 | 全市场弹药水位中性偏低 |
| 个股成交额中位数(市场资金零量·观察期) | 1.019 亿(10/15) | 最新读数(观察期内只记录不打分) | 半数股票日成交不足 1.02 亿 |
关键结论:华泰证券 20 日日均成交 8.34 亿 = 中位数股票的 8.2 倍、全市场个股平均的 2.8 倍。对它而言三指标不是市场环境描述、就是基本面本身——两市成交额每上一个台阶,经纪/两融/自营三条线同步放量。10-14 地量 + 10-15 拐点构成的组合,是本轮结构认定最有力的宏观注脚。
数据:iFinD 日线/一致预期/股东户数(截至 2026-10-15 收盘,取数 10/16)、公司 2026 年半年报及华创/国联民生/东吴研报与公开报道(2026-08~10)、FoldSet 单票扫描(10/16 盘中);麦壳定位按集合定位口径呈现