公开研报 · 联合实验
光威复材(300699.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-10-21 收盘(23.61 元)| 现价 23.5 元(2026-10-22 上午盘中)| 总市值 ≈196 亿元(总股本 8.31 亿股)| 国内碳纤维全产业链龙头 · 军品碳纤维核心供应商 · 风电碳梁 | 麦壳ABC+
一、结论摘要
二、时空结构分析(技术面)
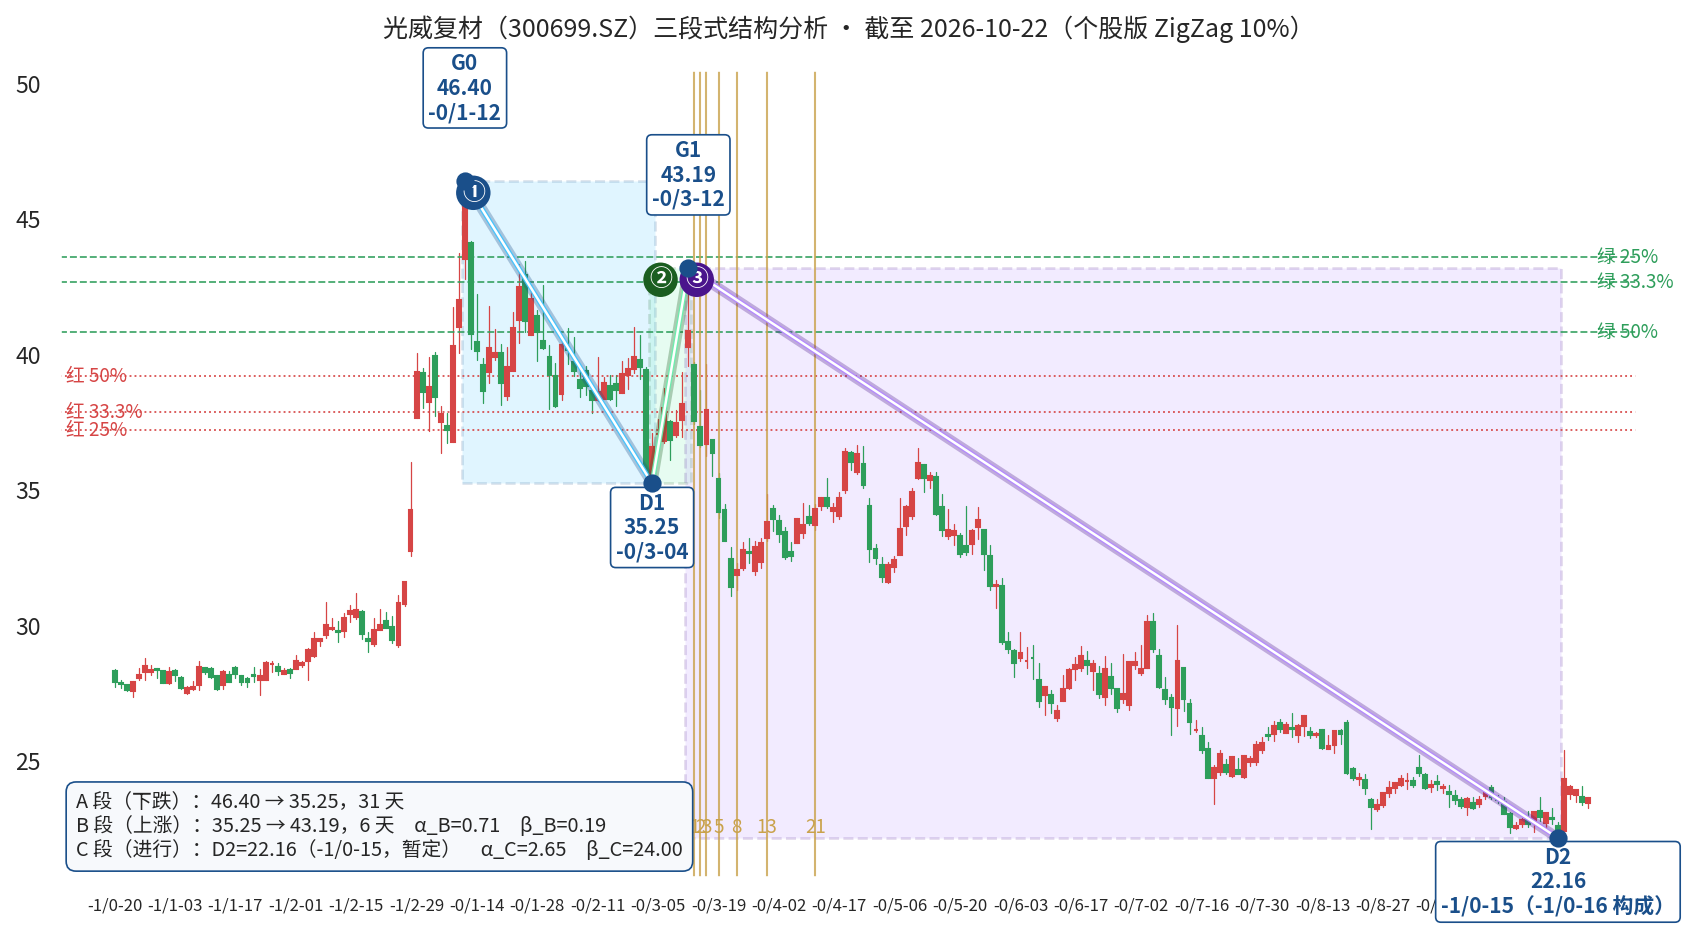
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 46.40(2026/01/12,年内顶)→ 35.25(2026/03/04) | 31 天 | -24.0% | 军品碳纤维定价与订单节奏担忧下的第一轮估值压缩——2025 年报归母 -18.6% 的预期在年初充分定价 |
| B 段 · 上涨 | 35.25 → 43.19(2026/03/12) | 6 天 | α=0.71 β=0.19 | 6 天 +22.5% 急修复(收复 A 段跌幅的 71%)——但仅维持一天即掉头,β_B=0.19 显示反弹量能极弱,是典型的人气反抽而非趋势反转 |
| C 段 · 当前 | D2 暂定 22.16(2026/10/15) | 已 144 天 | α_C=2.65 β_C=24.0 | 144 天 -48.7%、跌幅为 B 段涨幅的 2.65 倍——深阴跌出清段:7/20 破 23.41、8/25 探 22.51、10/15 再探 22.16,台阶式下行后在年内最低区完成两个独立体系的同价会师(10-16 曾随低空经济板块放量反抽 25.41,两日回落未破锚,情绪脉冲未改结构) |
麦壳定位(FoldSet 集合定位 · SET3 层级)

日线集合定位(截至 10-22 上午):生产扫描 SET3 链封盘于 9/28(22.35);本页嵌图采用委托方人工标注链——SETS=30.45(7/6)→ D1=23.41(7/20)→ G1=26.77(8/6)→ D2=22.51(8/25)→ G2=25.21(9/4)→ SETE=22.16(10/15,10-16 长阳确认),前三框与引擎链完全一致,分歧仅在终点读法(9/28 后约 8 天反弹并入第三腿还是视为集合封盘),六锚全部经引擎合并极值序列核验、链规则自检全过(G0-最高、顶递降★、三段递降),属"引擎窗口搜索认连续枢、找不到此解"的核定链家族(龙旗/英搏尔先例),个案非改规。D3=22.16 与三段式 D2=22.16 同日同价真会师,是 10-15 以来本票最重要的结构事实。周线 FoldSet 口径 MISS(65 根无命中链),不作周线断言;60 分钟拐点 22.37(10/9)距今 35 根、陈旧,仅作旁证不嵌图——确认标准从严:三日不破 22.16 + 收复 23.61,破位即走。
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 70 | 10/12% 两档一致合规窗(G0>G1 天然成立,无需手选)+ 跨体系同日同价真会师(日线集合定位 D3=三段式 D2=22.16,10/15,人工标注链六锚引擎核验)+ 现价坐双锚上方 +6% + 52 周分位 6.1%(+);但 C 段 144 天 α_C=2.65 深出清双刃(趋势强空,±)、三段式 D2 暂定(−)、周线 MISS(−) |
| V · 价值 | 50 | 市值 ≈196 亿;PE-TTM 36.7 倍、FY1~FY3 一致预期归母 7.21 / 8.52 / 9.90 亿(PE ≈27.1 / 23.0 / 19.8 倍)——利润连续两年下滑期(2025 -18.6%、2026H1 -26.2%)给 27 倍 forward,估值底气全系于兑现;碳纤维及织物毛利率 51.49%(-8.83pct)仍在下行;H1 经营现金流 -1.14 亿;东吴 8/26 刚将 26/27 预测由 10.7/12.9 亿下调至 7.5/8.7 亿——一致预期处于"下调后新底",再证伪即二次下修 |
| C · 资金 | 62 | 股东户数 9.12 万户(9/30)连续收缩(6/30 为 9.71 万,-6%)——筹码在集中而非分散,与华天型散户洪流完全相反(+);10-16 板块爆发日成交 9.82 亿、换手 4.96%、净流入 1.06 亿,显示有增量资金按低空经济逻辑试盘(+);控股股东与高管减持计划均已届满,历史抛压释放(+);但 20 日均额仅 2.44 亿低水位=日常弹性受限(−)、户均持股市值 20.8 万低于行业(−) |
| I · 产业 | 76 | 国内碳纤维全产业链龙头:原丝—碳化—织物—预浸料—复材构件—装备—检测(CNAS/DILAC 国家与国防实验室)全链覆盖,主持制定高模量碳纤维石墨化炉、风电拉挤碳梁等多项行业标准;军品碳纤维核心供应商——H1"新型号需求大幅增加并成为装备业务主力"(结构切换的正面表述);风电碳梁收入 +14.01%、毛利率 +3.70pct;低空经济/eVTOL、国产大飞机、机器人等新兴复材应用的核心卡位标的 |
| E · 事件 | 64 | 三季报 10/27 预约披露=近端裁判(核心读数:碳纤维毛利率是否止跌、经营现金流能否回正、新型号收入占比);12/7~13 珠海航展(军品复材与军贸合作窗口);低空经济政策推进(香港《发展低空经济规划行动纲领》年内草拟);负项:2022 限制性股票激励第四个归属期条件未成就已作废(业绩达标压力有前科)、军品订单交付节奏风险(卖方风险提示首条)、10-16 异动停牌核查的余波 |
合成总分 64.3 分 → 评级 A 级 · 64 分(60 ≤ 分 < 70,贴线)
红线检查:通过(无 ST/退市标识;20 日日均成交额 2.44 亿 ≫ 1 亿;数学信号为实测命中非假设)。合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 23.61 元(10-21 收盘)/ ≈196 亿 | 总股本 8.31 亿股;2026 年内高点 46.40(1/12),现价自顶 -49.1%;52 周区间分位 6.1% |
| 盈利底数 | 2026H1 归母 1.99 亿(-26.21%)、扣非 1.84 亿(-25.18%) | 2025A 归母 6.03 亿(-18.59%)、2024A 7.41 亿——利润连续两年下行;H1 经营现金流 -1.14 亿(上年同期 +3.07 亿) |
| 一致预期(iFinD,10-22) | FY1~FY3 归母 7.21 / 8.52 / 9.90 亿 | FY1 +19.5%;东吴 8/26 点评口径 7.5 / 8.7 / 10.0 亿与之一致——均为下调后读数;隐含下半年归母约 5.2 亿、环比 +161%(H1 1.99 亿),达标依赖 Q4 装备交付节奏 |
| 悲观锚(FY1 下修 6.0 亿 × PE 25x) | ≈150 亿 / 18.1 元 | 军品毛利率继续下行 + 新型号接续不及预期——距 10-21 收盘 -23.3% |
| 中性锚(FY1 7.21 亿 × PE 27x) | ≈195 亿 / 23.4 元 | 一致预期兑现的稳态定价——现价(23.5)sitting 中性锚上方约 +0.5%,定价几乎贴线 |
| 乐观锚(FY2 8.52 亿 × PE 30x) | ≈256 亿 / 30.8 元 | 新型号放量 + 低空/大飞机复材期权兑现——距 10-21 收盘 +30.3% |
| 口径提示 | PE-TTM 36.7 倍 / PB 3.57 | 碳纤维及织物毛利率 51.49%(-8.83pct)是全部估值分歧的根源:止跌则 27 倍 forward 合理,续降则向悲观锚收敛——10-27 三季报是第一份验证读数 |
估值锚结论:现价 sitting 中性锚贴线——市场已完成对"下调后一致预期"的定价,既没有给成长溢价、也没有给破产折价。双锚(22.16)、中性锚(23.4)与悲观锚(18.1)构成脚下、当下、地板三层参考:守住双锚 + 三季报毛利率止跌,第一目标 25.21(+6.8%,9/4 情绪高),修复延伸看 26.77(8/6)与 30.45(日线集合定位 G0);跌破 22.16,18.1 的悲观锚在下方 -23% 处。三季报是三层锚共同的裁判。
五、产业链生态位
位置:国内碳纤维产业的开创者与全产业链龙头——从原丝、碳化、经编/机织物、系列化树脂体系、各类预浸料到复合材料构件与产品设计开发,自有装备设计制造能力与 CNAS/DILAC 双认证的国家和国防实验室,是行业内少有的"材料 + 构件 + 装备 + 检测"系统方案提供商。实际控制人威海光威集团(持股 36.04%),军民融合双轮。
位次与打法:军品侧——装备用碳纤维核心供应商,H1 处于"传统型号需求减少、新型号需求大幅增加并成为主力"的结构性切换期,这是营收稳增(+8.73%)与毛利率下滑(-8.83pct)并存的直接原因(新型号爬坡期定价与成本特征所致,接续完成后毛利率有望修复——卖方一致预期);工业侧——高性能碳纤维收入增长,出口与新兴应用拓展;能源侧——风电碳梁(拉挤板材)收入 +14.01%、毛利率 +3.70pct,受益全球风电装机与叶片大型化(碳梁渗透率提升);新兴应用侧——低空经济 eVTOL 复材、国产大飞机复材供应链、机器人轻量化是估值期权的三条支线,10-16 板块爆发中日内 +9.45% 即低空支线的定价演示。
生态位短板:① 盈利对军品订单节奏高度敏感(连续两年利润下滑的直接原因),订单交付的季度波动无法从公开信息前瞻;② 碳纤维及织物毛利率 -8.83pct 的修复时点不确定;③ 经营现金流转负(回款减少),盈利质量待回验;④ 民用大丝束领域面临中复神鹰等产能竞争,工业用高性能碳纤维价格仍有下行压力;⑤ 2022 股权激励第四期归属条件未成就已作废——管理层业绩对赌失败史是 E 维的诚实扣分项。
六、国内外对标上市公司对比
| 公司 | 估值读数 | 定位 |
|---|---|---|
| 光威复材(300699.SZ) | 市值 ≈196 亿;PE-TTM 36.7 倍;FY1 PE ≈27.1 倍 | 军品碳纤维核心 + 全链条平台 + 风电碳梁现金牛——"盈利下行末段 + 新型号接续 + 新兴应用期权"的三合一 |
| 中简科技(300777.SZ) | — | 军品高性能碳纤维纯度最高——对照组:10-16 板块日 +13.6% 弹性大于光威的 +9.45%,军品纯度即贝塔纯度;光威因业务多元弹性被摊薄、但抗波动也更强 |
| 中复神鹰(688295.SH) | — | 民用大丝束龙头(2026Q2 营收增速 20~30% 区间)——对照组:民用价格战主战场,光威"军品养民用"的结构对其民用扩张形成缓冲 |
| 吉林化纤(000420.SZ) | — | 原丝/大丝束规模派——估值地板参照:碳纤维产能过剩叙事下的低价区定价 |
| 东丽(3402.T) | — | 全球碳纤维霸主——技术与全球份额天花板:光威的军品自主可控逻辑即"国产替代东丽系"的国家意志 |
口径说明:光威估值读数为 2026-10-21 收盘与 iFinD 一致预期(10-22 取数);同业读数取自公开报道(不同时点),仅作格局参照不作精确比价。
对比结论:碳纤维板块内部,光威的定位是"确定性与弹性的折中"——中简负责弹性、中复神鹰负责规模故事、光威负责"军品基本盘 + 全链平台"。64 分里藏着同一个时间差:新型号接续完成的时点(卖方未给出,三季报或见端倪)决定毛利率修复斜率,也决定 27 倍 forward 是贵还是便宜。买它买的是"跨体系会师的新鲜拐点 + 筹码连续集中 + 军品自主可控 + 低空/大飞机期权";躲它躲的是"军品订单节奏不可前瞻 + 毛利率下行未完 + 一致预期刚下修过一次"。与宗申镜像不同宗:宗申是业绩真结构新,光威是结构新、业绩待验。
七、利多利空信息排查
利多
- 跨体系同日同价真会师:三段式 D2=22.16(10/15 暂定)× 日线集合定位人工标注链 D3=22.16(10/15,10-16 长阳确认,顶递降★)——双体系锁死同一价位,是 144 天深 C 段后的第一次会师(60 分钟 22.37 为旁证)
- 筹码连续集中:股东户数 9.71 万(6/30)→ 9.12 万(9/30),-6%——与散户洪流型标的完全相反的结构
- 军品新型号接续:H1"新型号需求大幅增加并成为装备业务主力"——结构切换已在收入端兑现,毛利率修复是下一步
- 风电碳梁放量:收入 +14.01%、毛利率 +3.70pct,叶片大型化与碳梁渗透率提升的确定性支线
- 低空经济/eVTOL、国产大飞机、机器人轻量化三条新兴应用期权(10-16 板块日已演示定价弹性);12/7~13 珠海航展窗口;控股股东与高管减持计划均已届满
利空
- 盈利在下行通道:2025 -18.6%、2026H1 -26.21%,碳纤维及织物毛利率 -8.83pct 至 51.49%;东吴 8/26 刚下调 26/27 预测 30%+——一致预期是"下调后新底",10-27 三季报若再证伪即二次下修
- 现金流转负:H1 经营现金流 -1.14 亿(上年同期 +3.07 亿),销售回款减少——盈利质量与订单节奏的双重信号
- 深 C 段双刃:144 天 α_C=2.65 的出清充分但趋势强空,10-16 的 +9.45% 情绪脉冲两日即回落,板块贝塔不可当个股阿尔法
- 证据边界:三段式 D2=22.16 待右侧确认;集合定位侧为人工标注链(个案非改规);60 分钟 35 根陈旧不嵌、周线 MISS——日线双主力之外无增援
- 军品订单交付节奏不可前瞻(卖方风险提示首条);2022 股权激励第四期归属未成就已作废(业绩对赌失败史);民用碳纤维价格竞争延续
多空比 5:5,均衡局(结构与产业强、盈利与节奏弱)。A 级贴线 64 分的含义:这是一张"深跌后跨体系会师、但报表尚未给出毛利率止跌证据"的军工复材左侧票——双锚 22.16 三日不破试观察仓,收复 23.61(10-21 收盘)确认修复,25.21 上方才谈情绪反转;跌破 22.16 无条件离场(下方 18.1 悲观锚)。10-27 三季报(毛利率 + 现金流 + 新型号收入占比)是并行的基本面裁判,持仓者应把它当作加减仓的执行日历。本页为授权定制研究,不构成投资建议。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 14,294 亿(10-21) | 较 10-20 缩量 268 亿;10-19 曾创 2026 年新低 1.45 万亿(含北交所) | 连续地量区的存量博弈——板块脉冲(10-16 低空经济)与个股结构的共振需要降格对待 |
| 个股成交额中位数(市场资金零量·观察期) | 1.019 亿(10-15 读数) | 观察期内只记录不打分 | 半数股票日成交不足 1.02 亿 |
| 光威复材 20 日日均成交额 | 2.44 亿 | ≈ 中位数的 2.4 倍 | 20 日均量 2.44 亿 vs 交易资金零量 ≈73 万(20 日均 ×0.3%,内部口径)——日常低水位意味着结构信号干净(筹码集中、情绪掺水少),但 10-16 单日 9.82 亿(≈4 倍均量)的脉冲才是近期定价的主动力 |
关键结论:2.4 倍中位数的低水位 + 筹码连续集中,是本票与华天型天量分歧票最大的差异——会师的有效性确认需要"缩量回踩不破"(2.44 亿水位缩至 1.5 亿下方企稳)而非放量长阳;10-16 那种板块脉冲式放量(低空经济 30 股大涨的贝塔日)恰恰是要降格对待的信号。10-22 上午 -0.4% 的缩量整理坐在双锚上方,是乐见形态。
数据:iFinD 日线/一致预期(截至 2026-10-21 收盘,取数 10-22)、腾讯行情(10-22 上午)、公司 2026 年半年报及公开公告/报道(2026-08~10:东吴证券中报点评、同花顺股东户数、10-16 主题复盘、南方财富资金流向)、FoldSet 单票扫描 + 集合定位人工标注链(委托方人工标注三框,六锚引擎核验;10-22 盘中);麦壳定位按集合定位口径呈现
本报告仅供研究用途,不构成投资建议