公开研报 · 联合实验
德明利(001309.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-10-16 收盘(前一交易日,收 206.01 元)| 现价 220.43 元(2026-10-19 午间盘中)| 总市值 ≈701 亿元(总股本 3.18 亿股)| 存储模组(SSD/嵌入式/主控芯片)· AI 存储超级周期 | 麦壳ABC+
一、结论摘要
二、时空结构分析(技术面)
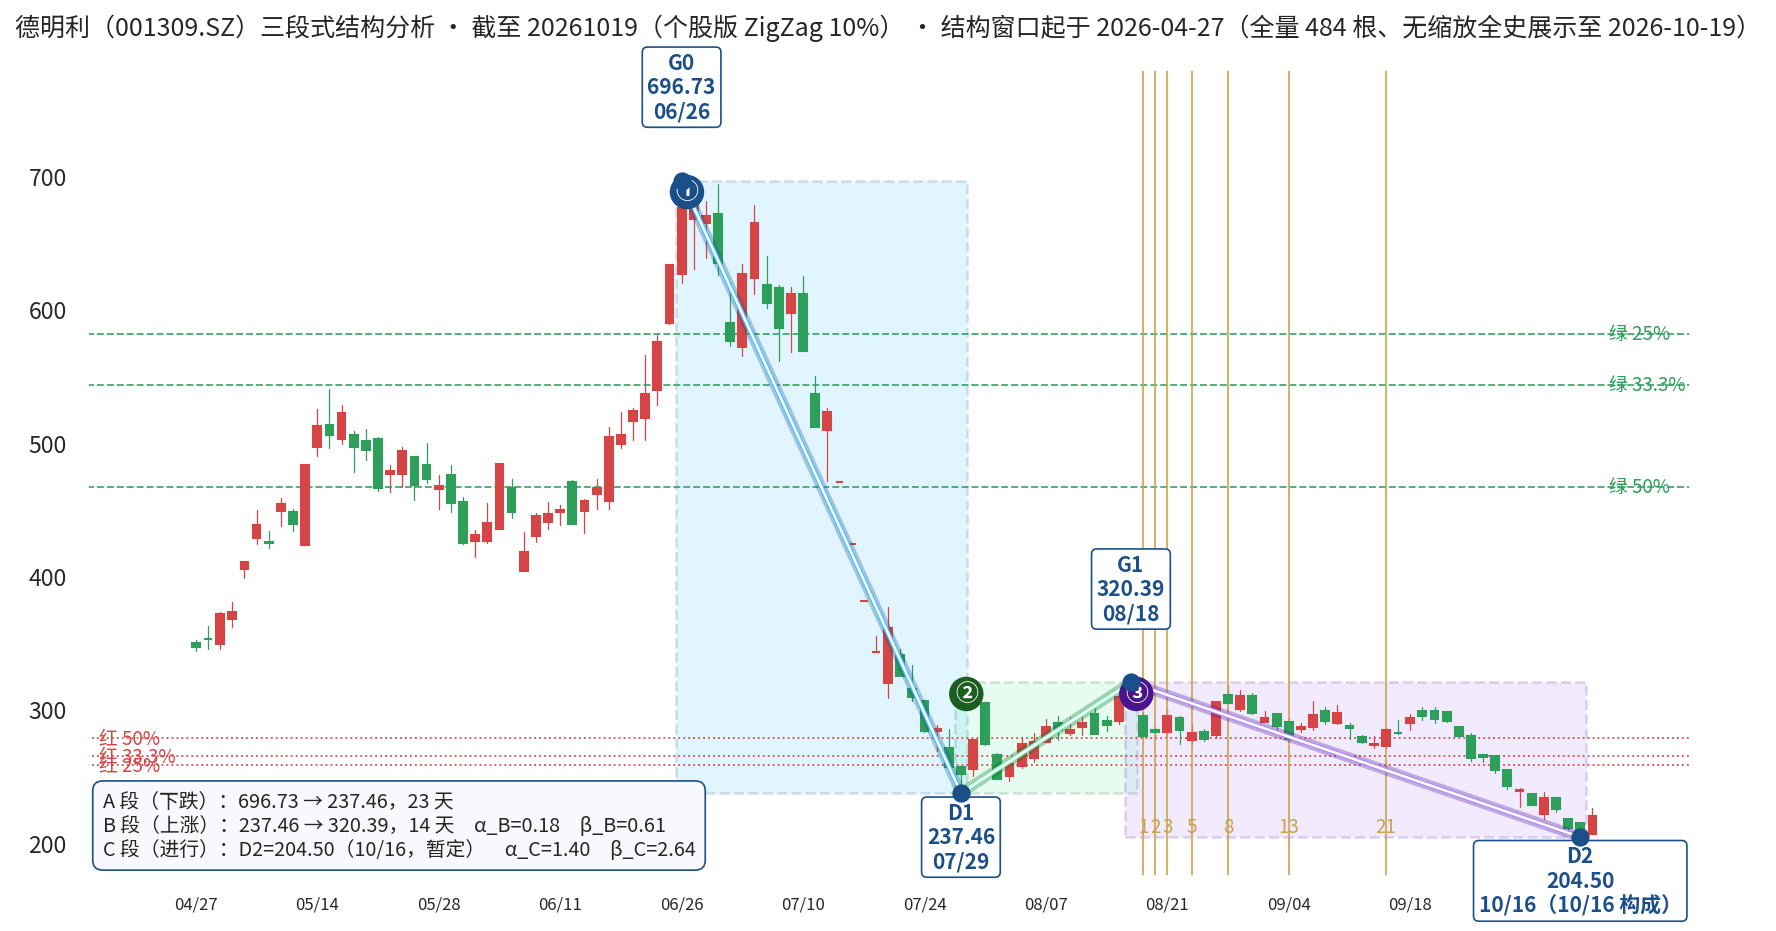
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 696.73(6/26)→ 237.46(7/29) | 23 天 | -65.9% | 存储超级周期叙事顶的崩塌——23 天 -65.9%,Q2 毛利率环比坍缩(57.4%→38.8%)+ 融资盘多杀多的双重踩踏,为全序列最陡 A 段 |
| B 段 · 上涨 | 237.46 → 320.39(8/18) | 14 天 | α=0.18 β=0.61 | 14 天仅 +34.9%,α_B=0.18 为系列最低——收复 A 段跌幅不足两成即止步,弱反弹确认 A 段失控属性;8/27 涨停(存储方案+业绩预增)为脉冲顶点 |
| C 段 · 当前 | D2 暂定 204.50(10/16) | 已 37 天 | α_C=1.40 β_C=2.64 | 37 天再挫 -36.2%(10/16 低点 204.50),α_C=1.40——C 段斜率已超 B 段涨幅,空头动能未竭;10-19 盘中 +7.0% 反弹至 220.43,站回新锚上方 +7.8% |
麦壳定位(FoldSet 集合定位)
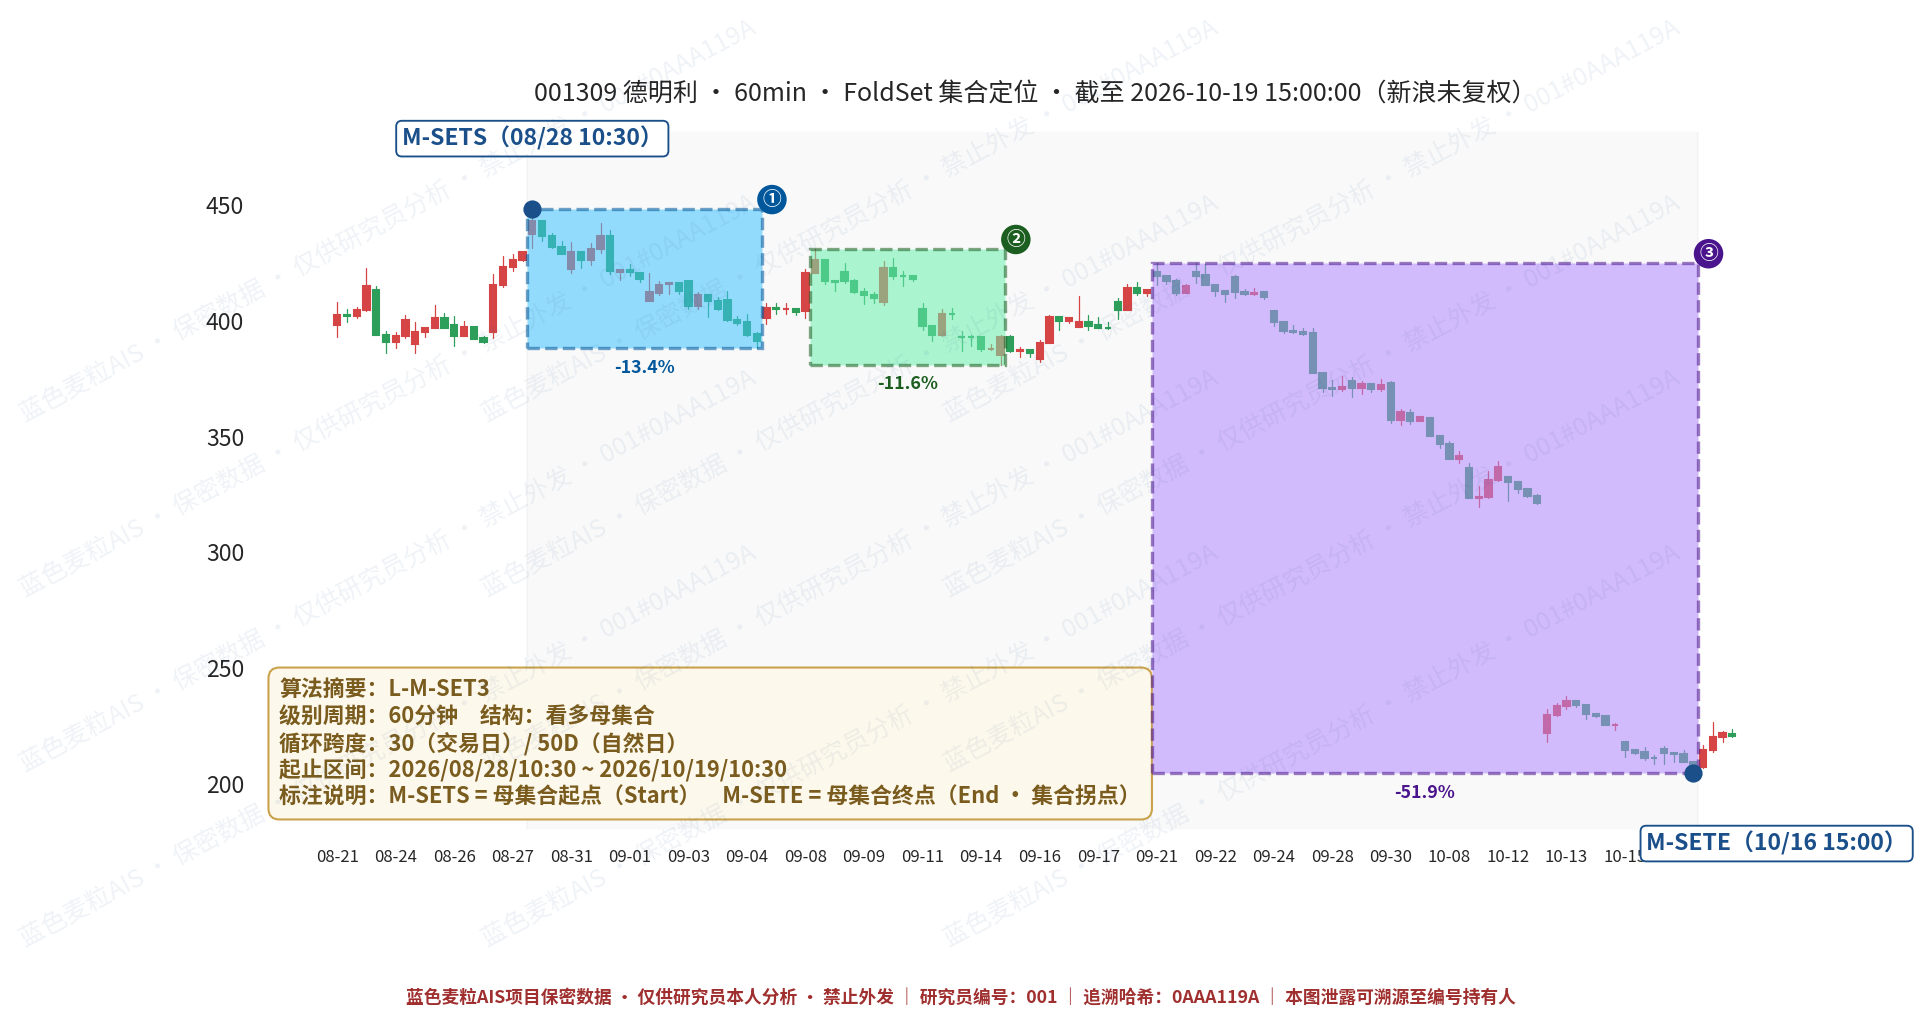
麦壳定位三周期扫描(单票快检,与生产口径同版,截至 10/19 午间):日线与周线口径 MISS(250 根/64 根无 FoldSet-3 链——巨幅波动破坏了母集合的递降结构完整性,系统拒绝硬标);60 分钟 L-M-SET3 拐点 204.50(10/16,距今 4 根,顶递降★),G0=448.25(8/28),母集合 30 交易日。与三段式 D2=204.50(10/16,暂定)同日同价构成共振,按 2026-10-08 v1.5 嵌图规则(60 分钟与三段式同日同价=核心论证要件)嵌入本页。204.50 的性质是"四根 K 线的婴儿锚":新鲜度全优但样本极短,它与 60 分钟母集合拐点的同价是真实共振,但日线/周线证据的全面缺席决定了它只能给出"跌速暂缓"的判断,给不出"趋势反转"的判断——两者之间的距离,就是观察仓与重仓之间的距离。
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 66 | 四档取段全一致 + D2=204.50 与 60 分钟拐点同日同价共振(10/16,4 根)(+);但属"新锚重建"(旧 D2 已破),日线/周线 FoldSet 全无链(−−);G0=696.73 距现价 -68%,结构容错极窄(−) |
| V · 价值 | 40 | 市值 ≈701 亿;FY1~FY3 一致预期归母 116 / 94.6 / 99.4 亿——动态 5.6 倍 PE 是周期顶部低 PE 陷阱的经典形态:FY2/FY3 预期已回落,Q2 毛利率 57.4%→38.8% 的坍缩已在演示"低价存货红利吃完"的过程;122 亿存货在价格下行期的减值风险未出清 |
| C · 资金 | 32 | 户数 11.4 万户、环比 +104% 翻倍;融资余额 130 亿→64 亿的多杀多刚结束(7 月),第五大股东李东璘爆仓强平 10.28 亿的案例在案;20 日均额 26.5 亿的巨量换手=高位套牢盘沉重(−−) |
| I · 产业 | 76 | AI 存储真实需求:自研 PCIe/SATA 双模企业级 SSD 主控芯片量产、QLC 嵌入式量产、网络安全/工控拓展;国内首家上市存储主控芯片厂商;AI 数据中心需求延续(Q3 DRAM 合约价仍环比 +13~18%)——模组环节里技术含金量最高的一档 |
| E · 事件 | 58 | 三季报(10 月下旬)验证 Q3 毛利率走向(延续坍缩=双杀);大摩判断普通 DRAM/NAND 价格高点 2026Q4、2027 回落——模组超额利润的窗口正在关闭;长鑫科技(7/27 上市)重塑"原厂-模组"价值格局;10/14 小解禁 46.7 万股(影响极小) |
合成总分 54.4 分 → 评级 B+ 级 · 54 分(50 ≤ 分 < 60)
红线检查:通过(无 ST/退市标识;20 日日均成交额 26.5 亿 ≫ 1 亿;数学信号为实测命中非假设;存储模组属国家鼓励类)。合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 206.01 元 / ≈655 亿 | 总股本 3.18 亿股;2026 年高点 980(7 月初),现价距顶 -79%(前复权高点 696.73);实控人李虎/田华(夫妻)合计控制 35%+ |
| 盈利底数 | 2026H1 归母 60.17 亿 | Q1 33.46 亿(毛利率 57.4%)→ Q2 26.71 亿(毛利率 38.8%,环比 -20%)——低价存货红利释放完毕、新采购成本上行的直接体现 |
| 一致预期(iFinD,10-19) | FY1~FY3 归母 116 / 94.6 / 99.4 亿 | FY2 低于 FY1——卖方已在定价 2027 价格回落;FY1 的 116 亿含涨价周期最肥一段的不可重复利润 |
| 悲观锚(FY2 94.6 亿 × PE 8x) | ≈757 亿 / 238 元 | 2027 价格回落+存货减值双杀——距前收 +15%(下行期周期股 8 倍 PE 不算极端) |
| 中性锚(FY1 116 亿 × PE 9x) | ≈1,044 亿 / 328 元 | 周期股"当期顶利润×中枢折价"——≈320.39(G1)结构线,估值锚与结构反抽线同区互证 |
| 乐观锚(FY1 116 亿 × PE 12x) | ≈1,392 亿 / 438 元 | AI 存储景气贯穿 2027 的证明情形——需 Q4 合约价证伪大摩的见顶判断 |
| 股本变动情景 | 10/14 解禁 46.7 万股 | 极小;关注实控人(身家随股价大起大落)的减持意向信号 |
估值锚结论:现价(206)在悲观锚(238)下方——市场已按"2027 利润回落"给出了比悲观锚更悲观的价格,这是崩塌后的常见超调,也是 B+ 而非更低评分的理由。但超调的修复需要两个证据:Q3 毛利率不再环比坍缩 + Q4 合约价不降——前者 10 月下旬见分晓,后者 12 月见分晓;204.50 结构锚与这两个日期之间的所有波动,都是事件前的噪音与仓位博弈。
五、产业链生态位
位置:存储模组厂——上游采购 DRAM/NAND 颗粒(三星/海力士/美光/长鑫等原厂),自研主控芯片 + 固件方案,下游封装为 SSD/嵌入式存储/内存条/移动存储四大产品线,覆盖数据中心、车载、手机、工控、安防。国内首家上市存储主控芯片厂商。
位次与打法:模组环节是"周期搬运工"——低价囤料、高价出货吃价差,超额利润来自存货周期而非技术壁垒本身;德明利在该环节的差异化是自研主控(8 款产业化、企业级 PCIe/SATA 双模主控量产),使其从"纯组装"向"主控+方案商"升级,技术含金量高于纯模组同行。本轮超级周期中凭 122 亿战略备货吃满涨价红利,单季 33 亿利润为历史极值。
生态位短板:① 长鑫科技 7/27 上市后,A 股第一次有了"真原厂"——模组厂"二道贩子"的估值逻辑被系统性重估,"蛇精让路"是资金正在进行的定价;② 超额利润的本质是低价存货,红利吃完后回归加工辛苦钱(毛利率 15~20% 中枢);③ 上下游双向挤压:上游被原厂卡脖子、下游被终端压价;④ 存货 122 亿在价格下行期是减值地雷;⑤ 融资盘与散户化筹码使波动被杠杆持续放大。
六、国内外对标上市公司对比
| 公司 | 估值读数 | 定位 |
|---|---|---|
| 德明利(001309.SZ) | 市值 ≈701 亿;FY1 动态 ≈5.6 倍(周期顶低 PE 陷阱) | 主控+模组一体化,本轮存货红利最大受益者,崩塌最深(-79%) |
| 江波龙(301308.SZ) | — | 模组龙头(品牌+封测)——同赛道对照:同受"原厂回归"压制,德明利弹性更大、防守更弱 |
| 佰维存储(688525.SH) | 2026H1 归母 71.66 亿(Q2 环比 +47%) | 封测能力型模组厂——Q2 仍环比增长的稀缺样本,对照显示德明利 Q2 -20% 的弱势有公司自身结构原因 |
| 长鑫科技(科创板,7/27 上市) | — | 国产 DRAM 原厂——"真龙来了":模组环节估值天花板的决定者,本轮格局重估的定价锚 |
口径说明:德明利估值读数为 2026-10-16 收盘价与 iFinD 一致预期(10-19 取数);佰维读数取自公开中报报道(2026-09),仅作量级对照。
对比结论:德明利与佰维的 Q2 环比一负一正,证明模组环节内部已在分化——有封测/品牌护城河者续增,纯价差者先衰。德明利的主控自研是向"非纯价差"迁移的船票,但船还没开到。本轮交易它的本质不是"便宜(5.6 倍)",而是"赌 2027 年的价格表"——与兆易同属存储周期,但兆易买"利基受让"(有持续逻辑),德明利买"存货周期"(有一次性属性)——仓位纪律应比兆易更严。
七、利多利空信息排查
利多
- 双口径新锚共振:三段式 D2=204.50(10/16)与 60 分钟拐点 204.50 同日同价,4 根新鲜;四档取段全一致;10-19 盘中站上 +7.8%
- AI 存储真需求延续:Q3 DRAM 合约价仍环比 +13~18%;企业级 SSD 主控自研量产、QLC 嵌入式放量;AI 数据中心建设未停
- 现价低于悲观锚(238)——市场定价已计入 2027 回落,超调修复空间客观存在
- H1 归母 60.17 亿的现金创造是真实的;近端解禁极小(46.7 万股)
- 主控芯片路线若跑通,估值逻辑从"模组加工"向"芯片设计"迁移的期权仍在
利空
- Q2 毛利率坍缩已在演示周期见顶:57.4%→38.8%;大摩判断普通 DRAM/NAND 价格高点 2026Q4;FY2/FY3 一致预期回落
- 筹码四票中最虚:户数 +104%、融资踩踏余悸(130→64 亿)、第五大股东爆仓案在案;237.46/270.87 上方层层套牢盘
- 结构证据单薄:日线/周线 FoldSet 全无链,204.50 仅靠三段式滚动低+60 分钟共振两根支柱;"新锚重建"非标准拐点
- 长鑫上市重塑"原厂-模组"格局,"二道贩子"估值压制是结构性的;122 亿存货减值风险
- G0=696.73 距现价 -68%——年级别下行未终结的任何断言都没有结构支持
多空比 4:6,利空略占优:利多集中在"新锚共振 + AI 需求 + 超调",利空集中在"周期见顶证据链 + 筹码虚 + 结构单薄"。B+ 54 分的含义:这是一张"产业真、周期险、筹码虚"的超调博弈票——204.50 给出清晰的观察边界,但在 Q3 毛利率与 Q4 合约价两个裁判出场之前,它只值观察仓,不值信仰仓。纪律路径:204.50 三日不破可小仓试探,237.46 收复看修复,270.87 旧锚区减仓;跌破 204.50 无条件离场。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 15,608 亿(10/16) | <MA20<MA60,缩量排列未改 | 存量博弈延续;26.5 亿日均的换手在缩量市里属高噪音交易 |
| 个股成交额中位数(市场资金零量·观察期) | 1.019 亿(10/15 读数) | 观察期内只记录不打分 | 半数股票日成交不足 1.02 亿 |
| 德明利 20 日日均成交额 | 26.5 亿 | ≈ 中位数的 26 倍 | 20 日均量 26.5 亿 vs 交易资金零量 ≈795 万(20 日均 ×0.3%,内部口径)——巨量水位+高换手=结构信号必须过滤噪音 |
关键结论:26.5 亿日均的换手率在崩塌后期属"换手出清"形态——7 月天量(单日 87.6 亿涨停/跌停交替)之后的量能退坡,是筹码从杠杆盘向长线盘转移的过程。对 204.50 锚的确认标准:量能继续退坡(10 亿下方)+ 价格不破=健康筑底;若再现天量长阳,首先按"爆仓盘回补脉冲"而非"趋势反转"处理。
数据:iFinD 日线/一致预期/股东户数(截至 2026-10-16 收盘,取数 10-19)、公司业绩预告/半年报及公开报道(财新/21财经/经济观察网/金融界/同花顺等 2026-05~10)、FoldSet 单票扫描(10-19 盘中);麦壳定位按集合定位口径呈现